新CAS 30下的集团财务报告体系重构与系统落地
发布日期:2026-11-09
2026 年 8 月 5 日,财政部发布修订后的《企业会计准则第 30 号——财务报表列报》(财会〔2026〕11 号)。这是继 2024 年 4 月国际会计准则理事会发布 IFRS 18 之后,中国准则对利润表结构最大的一次重构。
为什么要改?
问题出在一个长期被忽略的地方:现行准则把投资、筹资等非经营性损益一并塞进了营业利润,报表使用者很难一眼看出企业不同类型的利润到底从哪来;而一些企业又把不同特征的信息汇总披露,把重要信息与非重要信息混在一起,附注越写越厚,报表反而越来越难看懂。这次修订,就是要用更清晰的列报结构,把会计信息的有用性换回来。
政策解读:利润表变了
整份准则的修订,落在四件事上:一是优化利润表结构,二是引入管理层业绩指标(MPM)披露要求,三是明确财务报表信息汇总与分解的原则,四是完善「重要性」的定义。
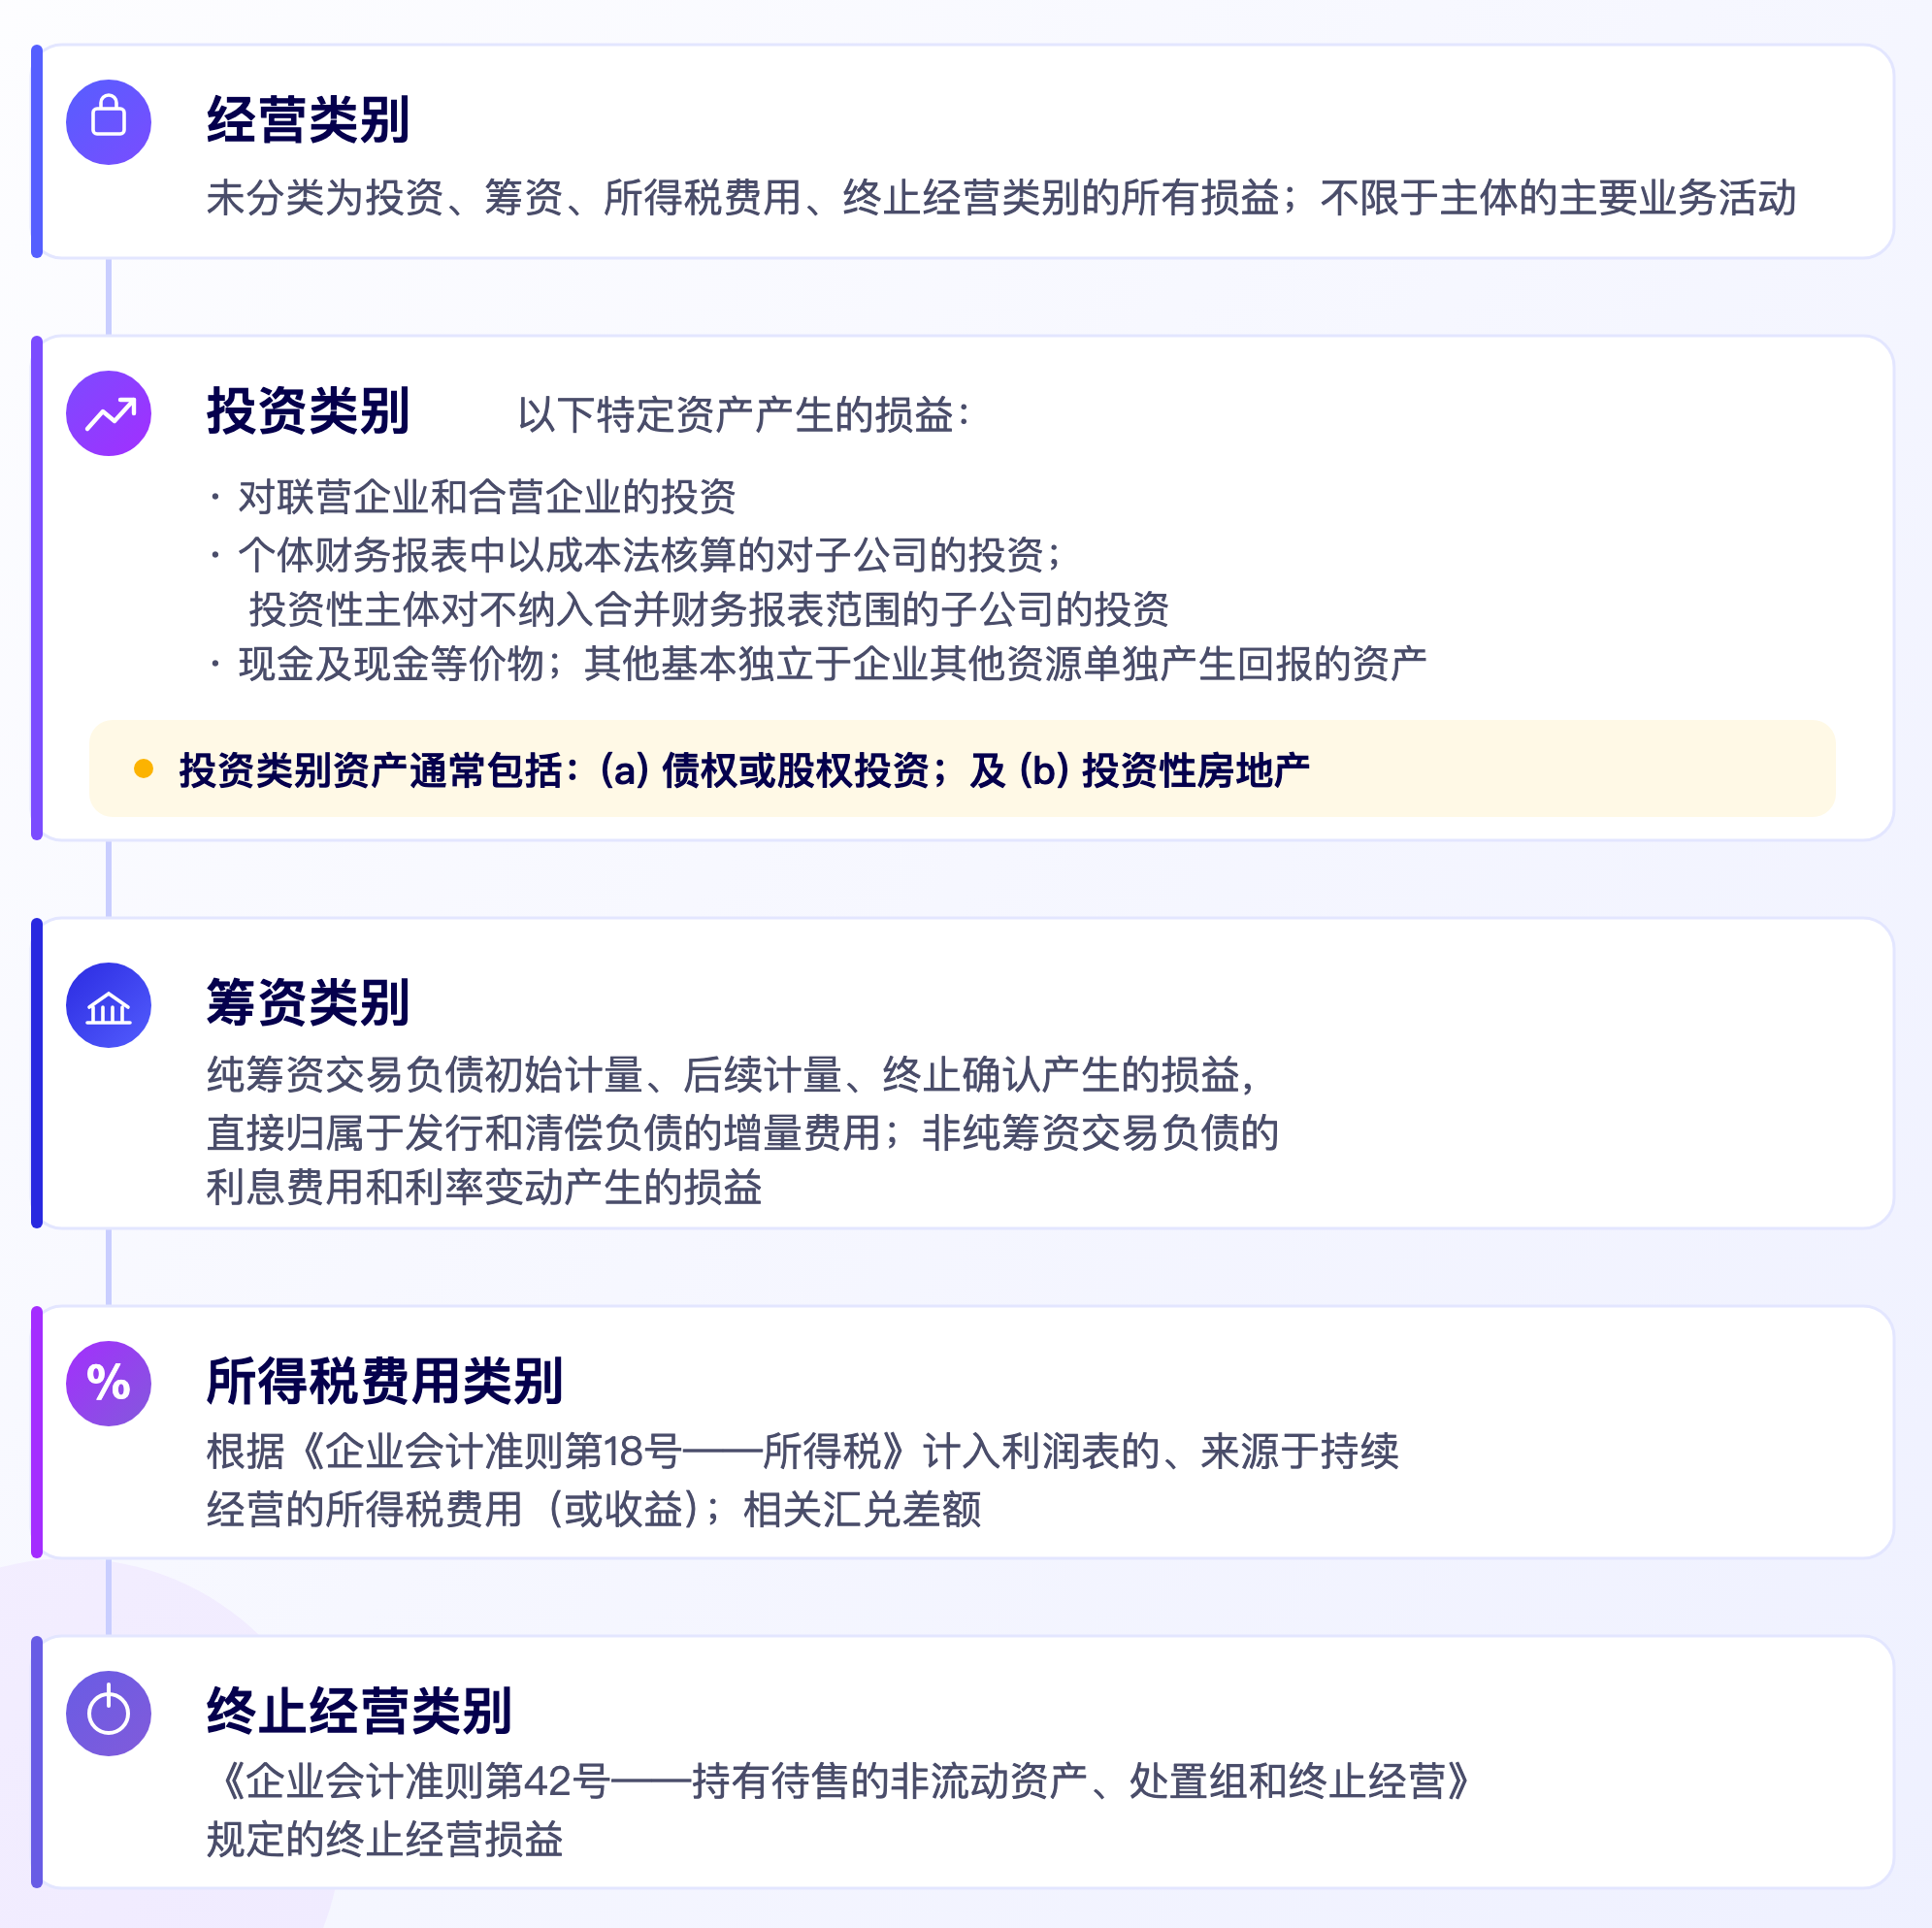
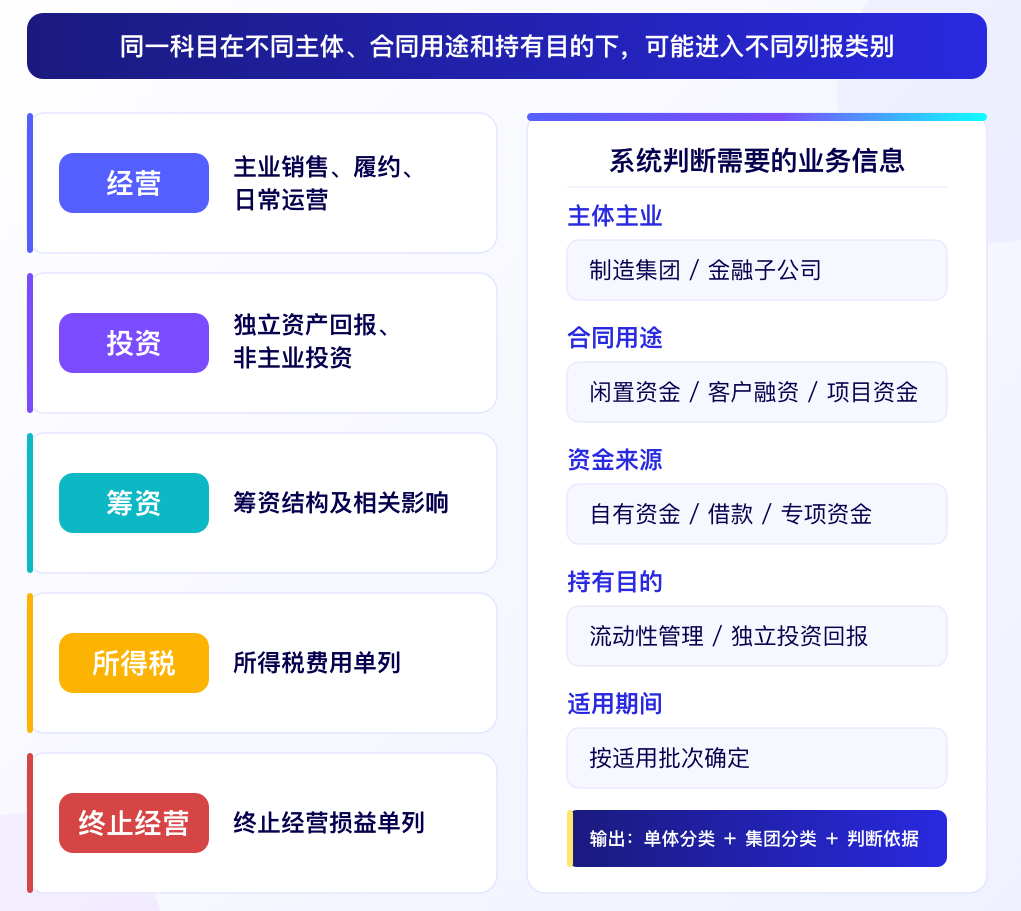
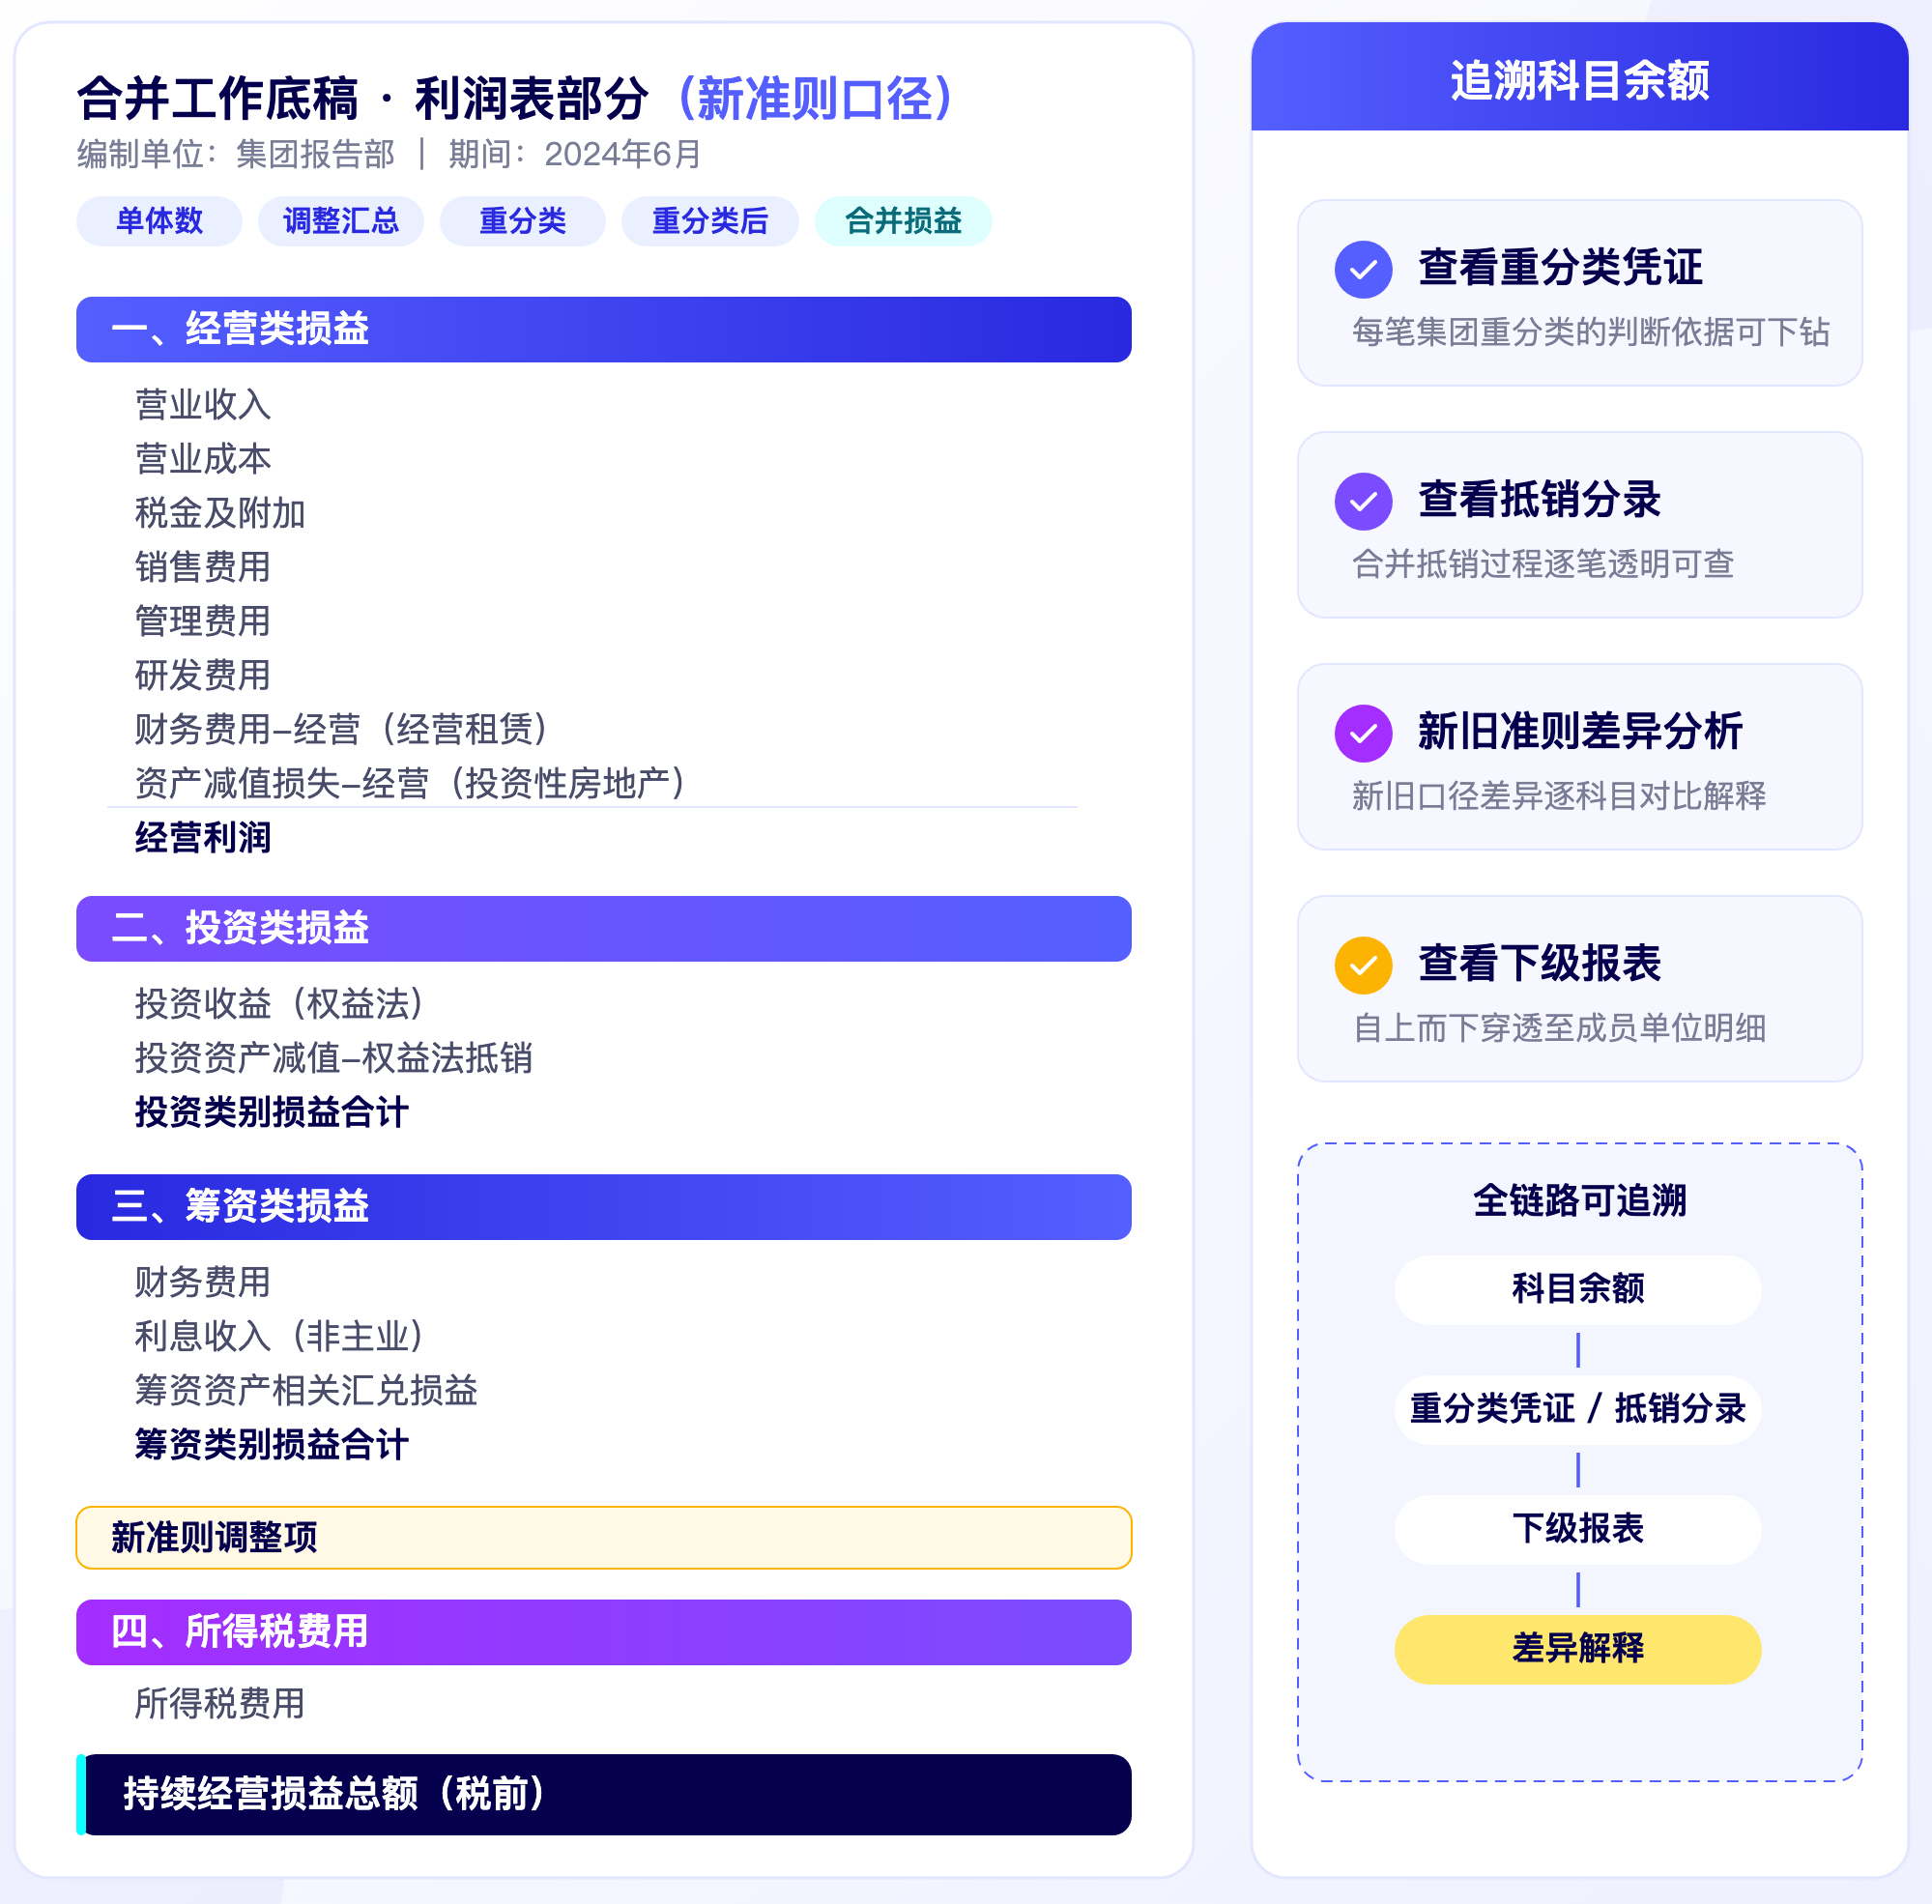
对财务影响最直接的一条,是利润表的五类损益。损益不再笼统地堆在营业利润里,而要按经营、投资、筹资、所得税、终止经营五类分别列示。
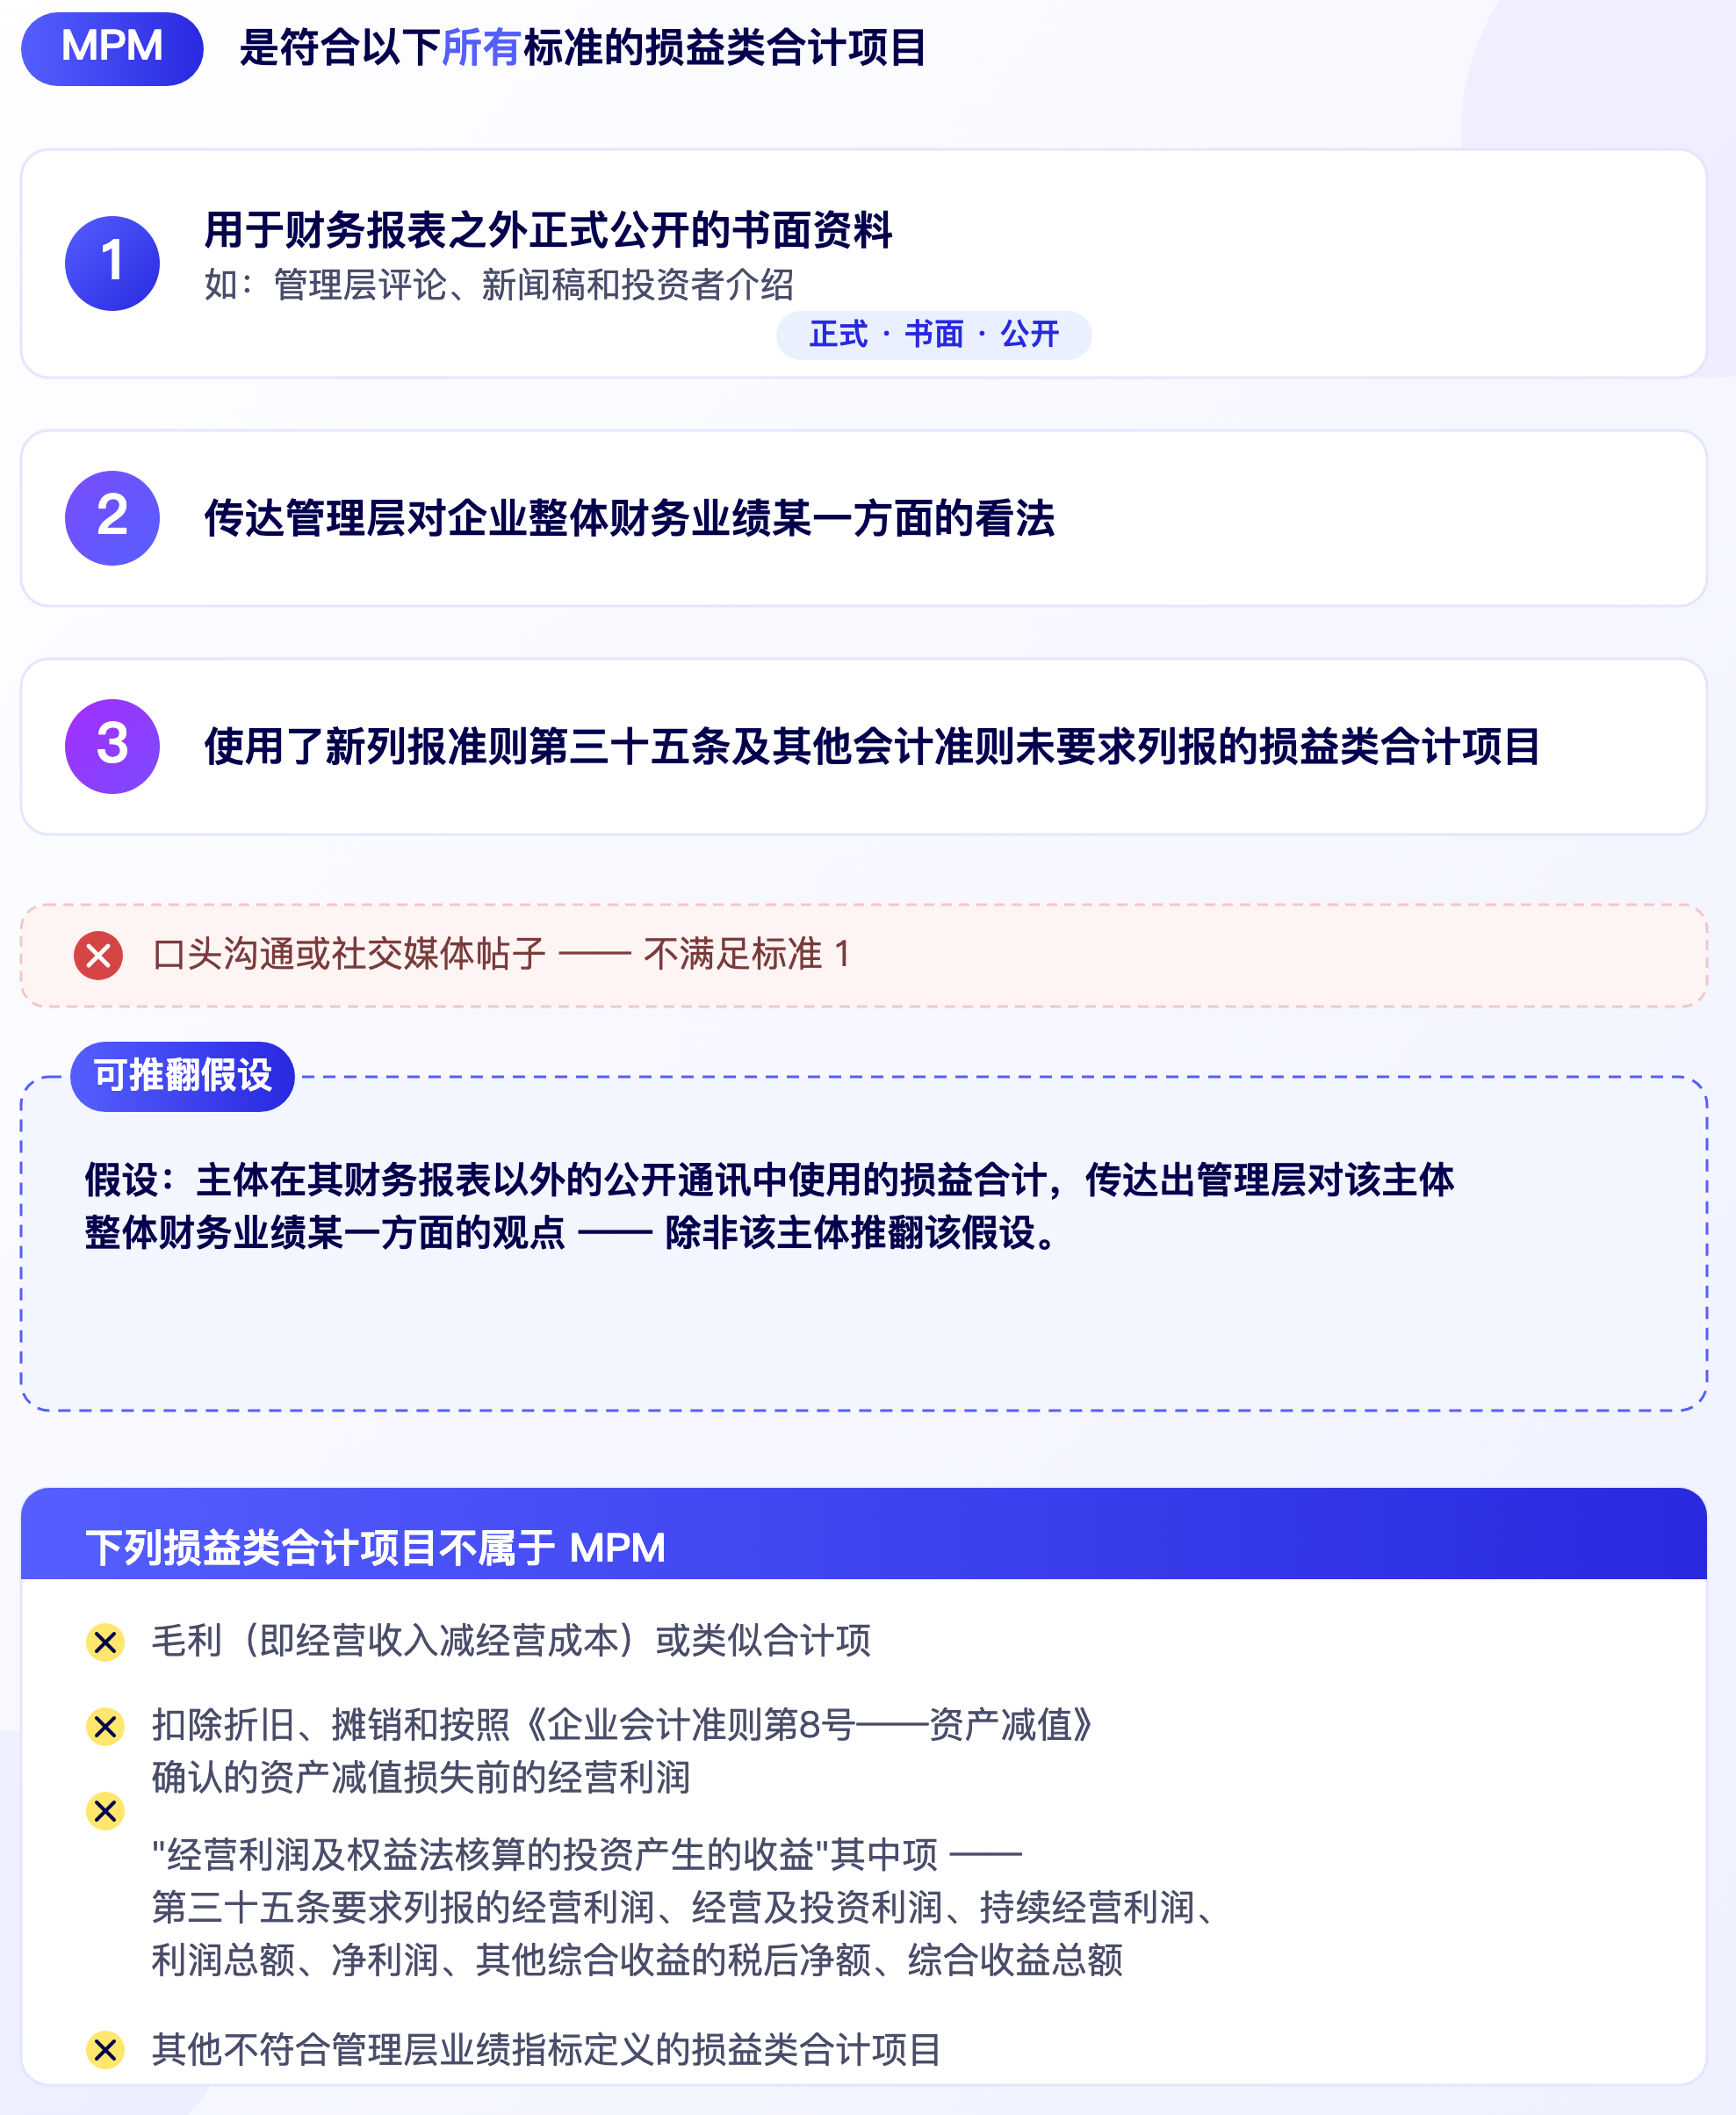
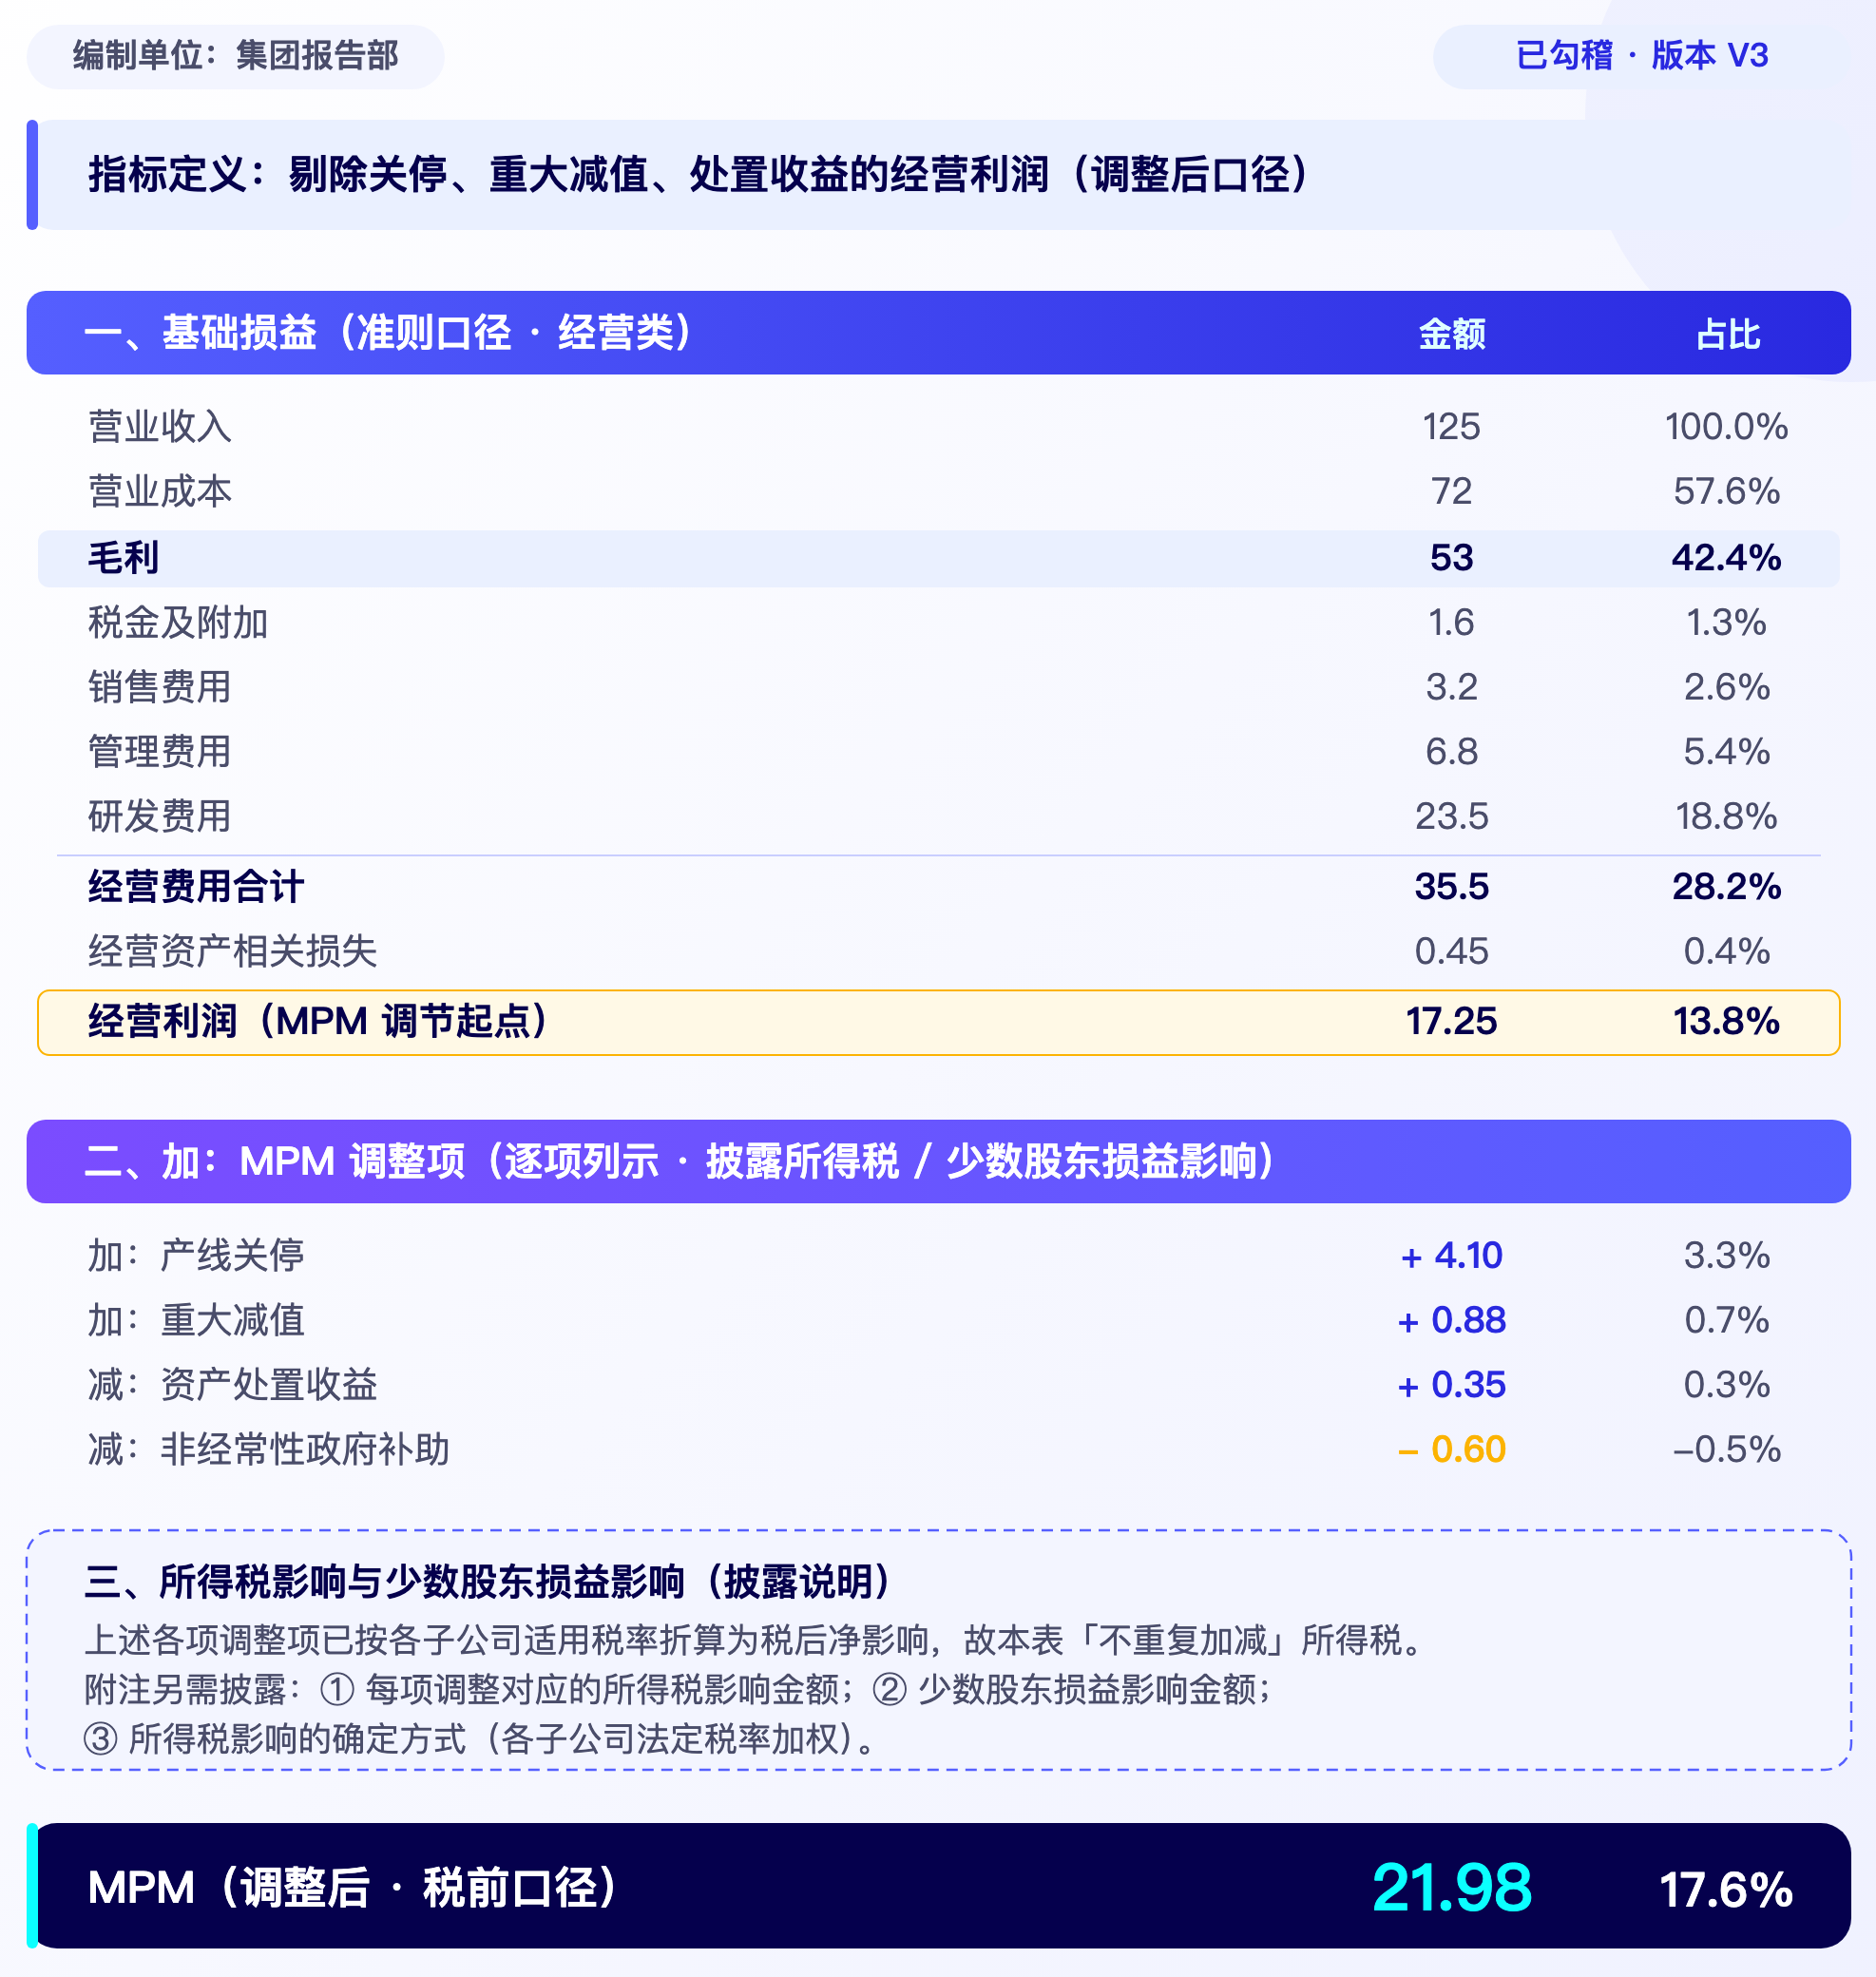
另一处容易被低估的变化,是MPM。有些损益类合计项目,企业在财报之外正式公开过,用来说明管理层对整体业绩看法的看法。比如「调整后经营利润」「调整后 EBITDA」。在新 CAS 30 下,这些指标都要在附注中单独披露一张调节表。从最接近的准则小计出发,逐项列到管理口径。所得税影响多少,少数股东损益影响多少,一项都不能省。
过去散落在业绩 PPT 和邮件里的「口径」,第一次背上了强制披露的责任。
执行时间分三批:境内外同时上市及境外上市企业,自 2027 年 1 月 1 日起;其他境内上市企业,自 2029 年 1 月 1 日起;执行企业会计准则的非上市企业,自 2030 年 1 月 1 日起,允许提前执行。
看着还早。但把系统建设倒排一遍,时间就没那么好看了。规则与范围先定,数据与接口跟上,系统实现落地,最后还要并行验证和正式切换。境外上市企业已经没有了余量;境内主体名义上有两年,但准则方案一旦开始讨论,系统的窗口期就会被迅速吃掉。
那么,落到系统层面,这件事到底难在哪?
两条路线,撞的是同一堵墙
面对新 CAS 30,市面上只有两条常见的技术路线。
第一条,改造总账与合并。调整核算科目、调整报表映射,在原有架构上做变更。这是多数企业的选择。难点不在路线本身,而在架构——总账分离、多品牌、多子公司、不同业态各有一套核算系统,合并板块本就松散;而总账也不是打标签的起点,真正的起点,在交易和合同。
第二条,在财务数据仓或 BI 里重构业务逻辑。用数据治理的思路,把全量交易、凭证、单据统一清洗后集中处理,把总账和数据中台分开。方向更领先,也确实有企业已经这么做了。
但两条路线,撞的是同一堵墙。
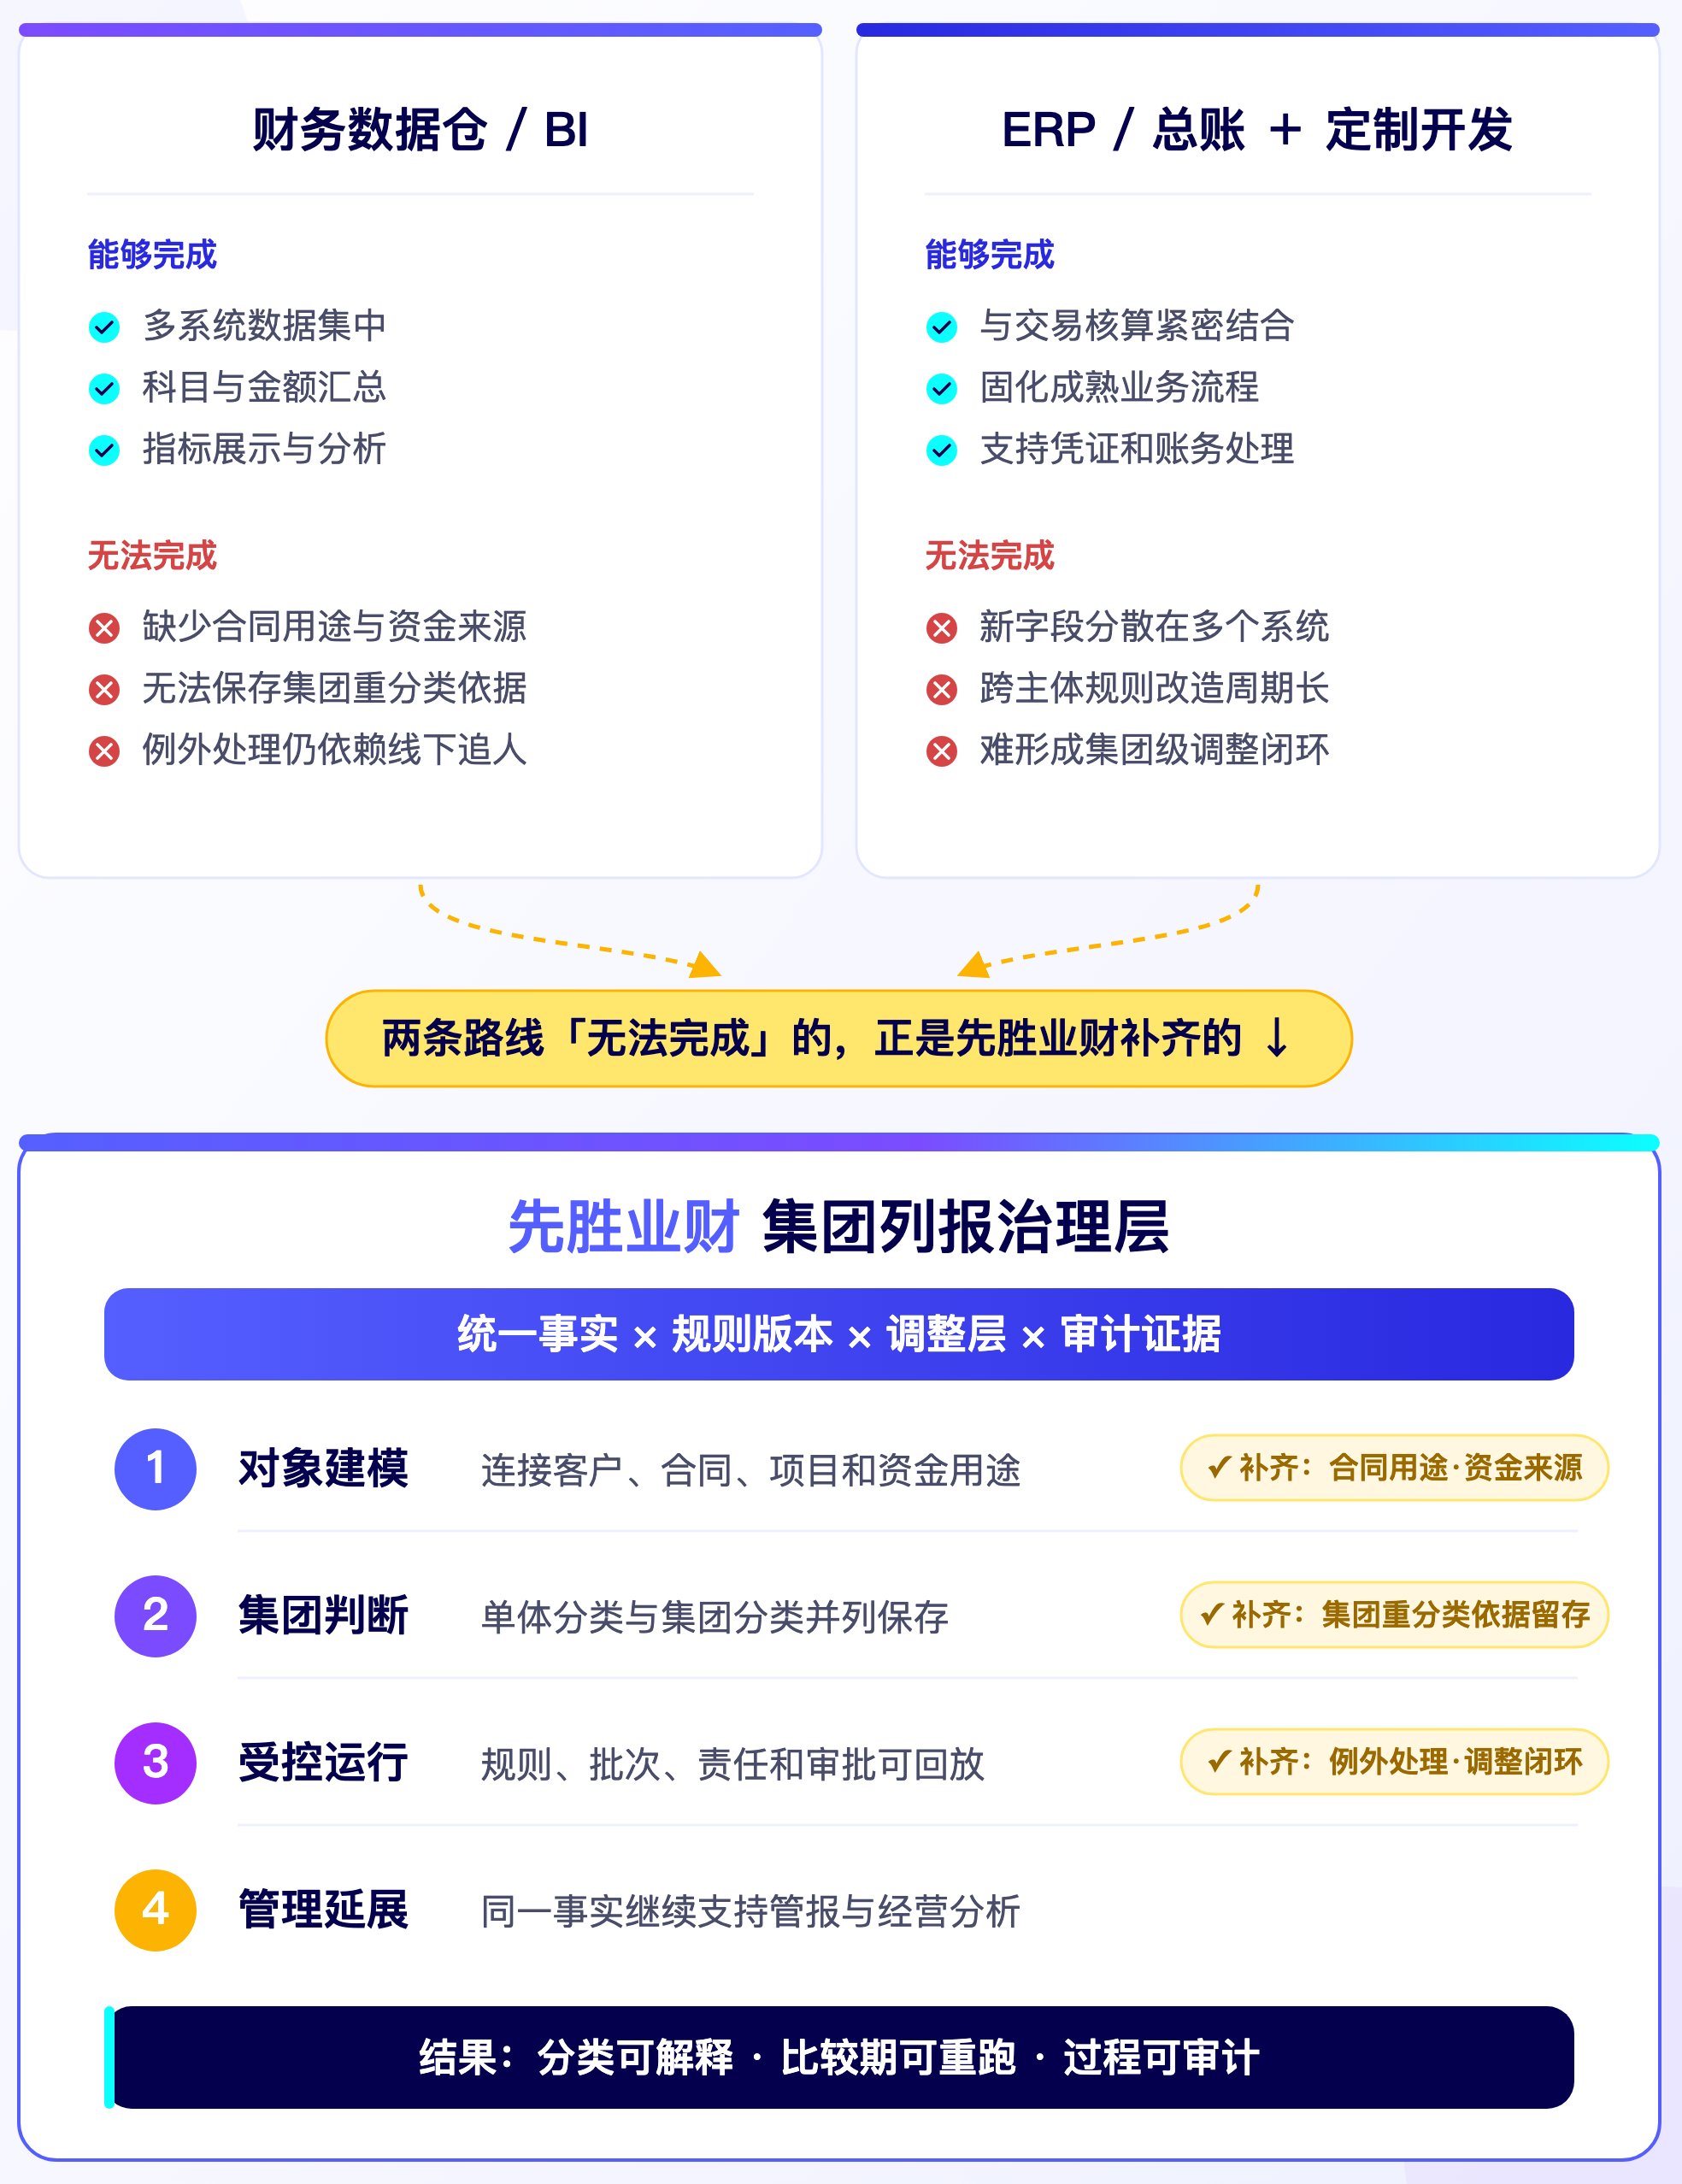
传统数仓能完成多系统数据集中,能完成科目金额汇总,能完成指标展示与分析,却做不到四件事——缺少合同用途与资金来源,无法保存集团重分类依据,例外处理仍依赖线下追人,跨主体规则改造周期长。
缺的不是算力,是核算系统之上的一层:「集团列报治理」。它要同时装下统一事实、规则版本、调整层和审计证据,不是 ERP 的延伸,也不是 BI 的加装。
一个平台,四条主线
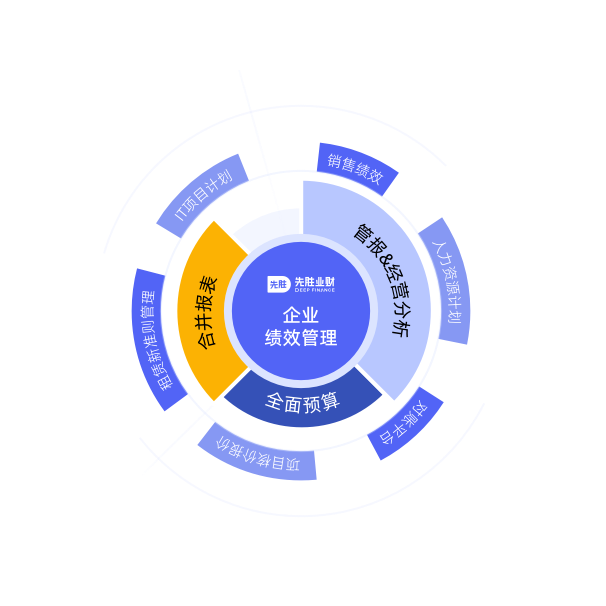
这正是先胜业财 从第一天起就在做的事,我们一开始就定位成财务数仓驱动的平台,全量数据在同一个平台里可操作、可建模、可分析、可追溯。
落到新 CAS 30,能力收敛成四条主线,四个字——数据、判断、合并、口径。
管数据:多源接入、勾稽校验、映射带版本、批次可重跑。关键是审核中心——标签体系第一版交给 AI,读取科目、摘要、金额和单据信息,给出推荐类别、置信度与理由,高置信度直接通过,低置信度转人工。
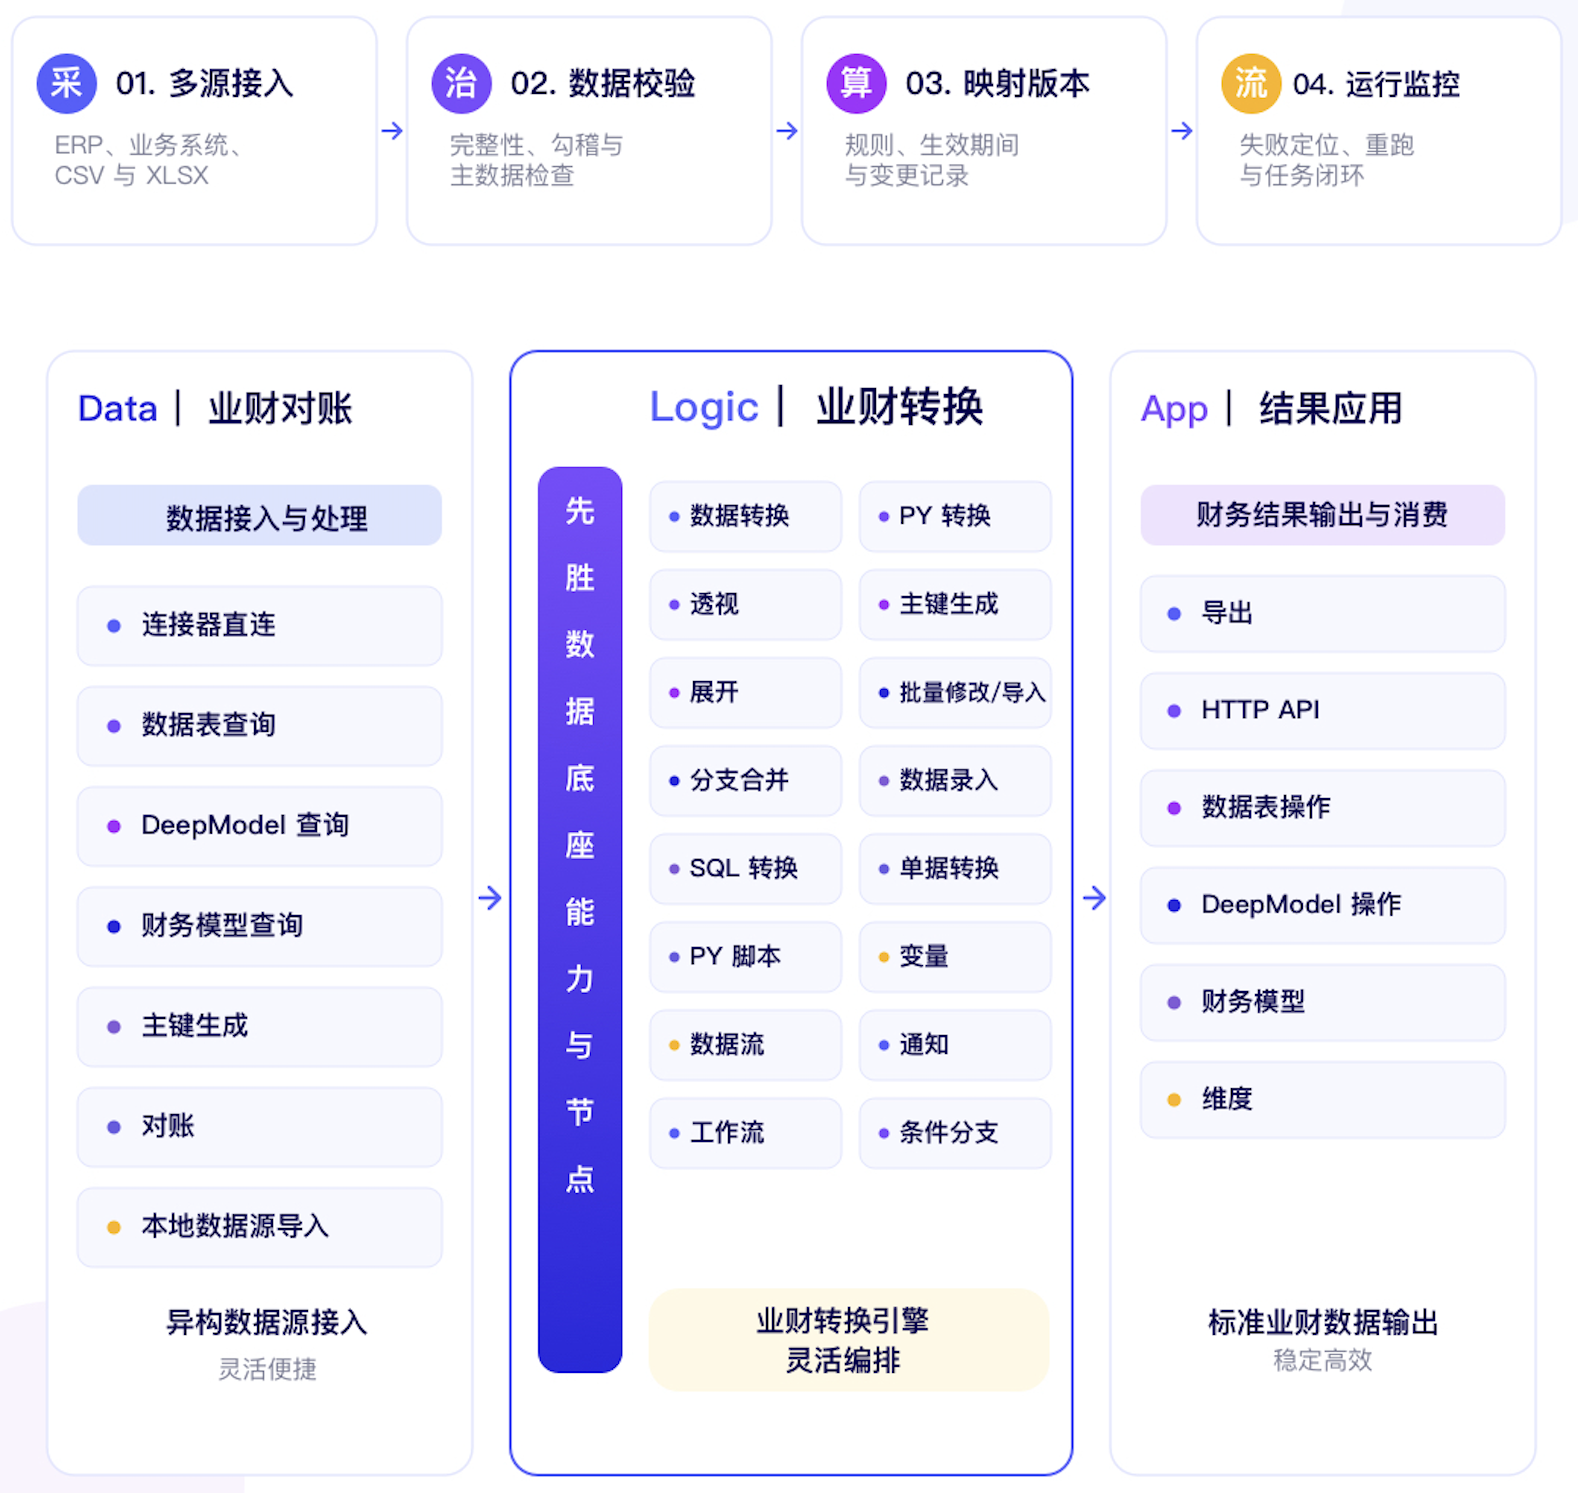
AI 在这里有六个落点:字段映射、分类建议、异常解释、MPM 推荐、证据整理、经营归因。边界也清楚:AI 不直接改账、不自动发布、不替代重大会计判断,规则引擎负责计算校验,财务人员负责判断审批。
管判断:单体分类与集团分类并列保存,原始结果不被覆盖,每次重分类形成独立调整层,任一报告期都能重跑、定位到那张合同凭证。
管合并:内部交易匹配、未实现利润调整、分类检查、底稿与新 CAS 30 报表共享同一批次,任何一行余额都能右键穿透到凭证和合同。
管口径:分散的 MPM 口径做成受控的指标档案——公式、调整项、责任人、期间、版本全部固化,调节表自动生成,并衔接所得税、少数股东影响与附注披露。
再往前一步,是「管法同源」:同一事实层、同一套维度,法报、MPM、管理报表不再是三份互相解释的文件,而是同一份数据的三次呈现。
还有一个能力,在切换期极其实用——新旧口径并行。同一批历史事实,同时保留旧准则与新 CAS 30 分类,做完整性、分类、勾稽、版本四类检查,强校验新旧净利润差异必须为零。
写在最后
会计准则说到底,是一套数据结构。它从来都在为经营提供支撑,只是过去受工具限制,只能停在科目和金额这一层。新 CAS 30 把它提到了业务语义这一层——表面改的是利润表结构,实质改的是财务数据的组织方式。
它要求企业第一次把准则规则、全量数据、证据链条这三样东西,放在同一个地方,用同一套版本管起来。做到的企业,准则切换只是一次系统升级;做不到的,它会变成一轮持续三年的手工劳动。
这一步走完,AI 才真正接得上——因为 AI 能解释的前提,是数据本身说得清。
下一篇:无