新租赁准则|承租人会计用日模型还是月模型?
发布日期:2026-10-21
新租赁准则按未来租赁现金流的现值确认使用权资产和租赁负债,再按实际利率法计提利息、直线法计提折旧。但一到落地,财务人员几乎都会遇到三个问题:折现率用年率、月率还是日率?月中签订的合同折现到签订当日还是当月?使用权资产的首月折旧怎么计提?这些问题的根源是同一个选择——承租人会计模型基于每日数据还是每月数据核算。
两个模型的核心公式
月模型:折现系数=(1+月折现率)^月份数;每月利息=摊余成本×月折现率;每月折旧=使用权资产÷总月份。
日模型:折现系数=(1+日折现率)^天数;每月利息=摊余成本×(1+日折现率)^本月天数−摊余成本(即日复利按当月实际天数计算);每月折旧=使用权资产×本月天数÷总天数。
一个算例看清差异
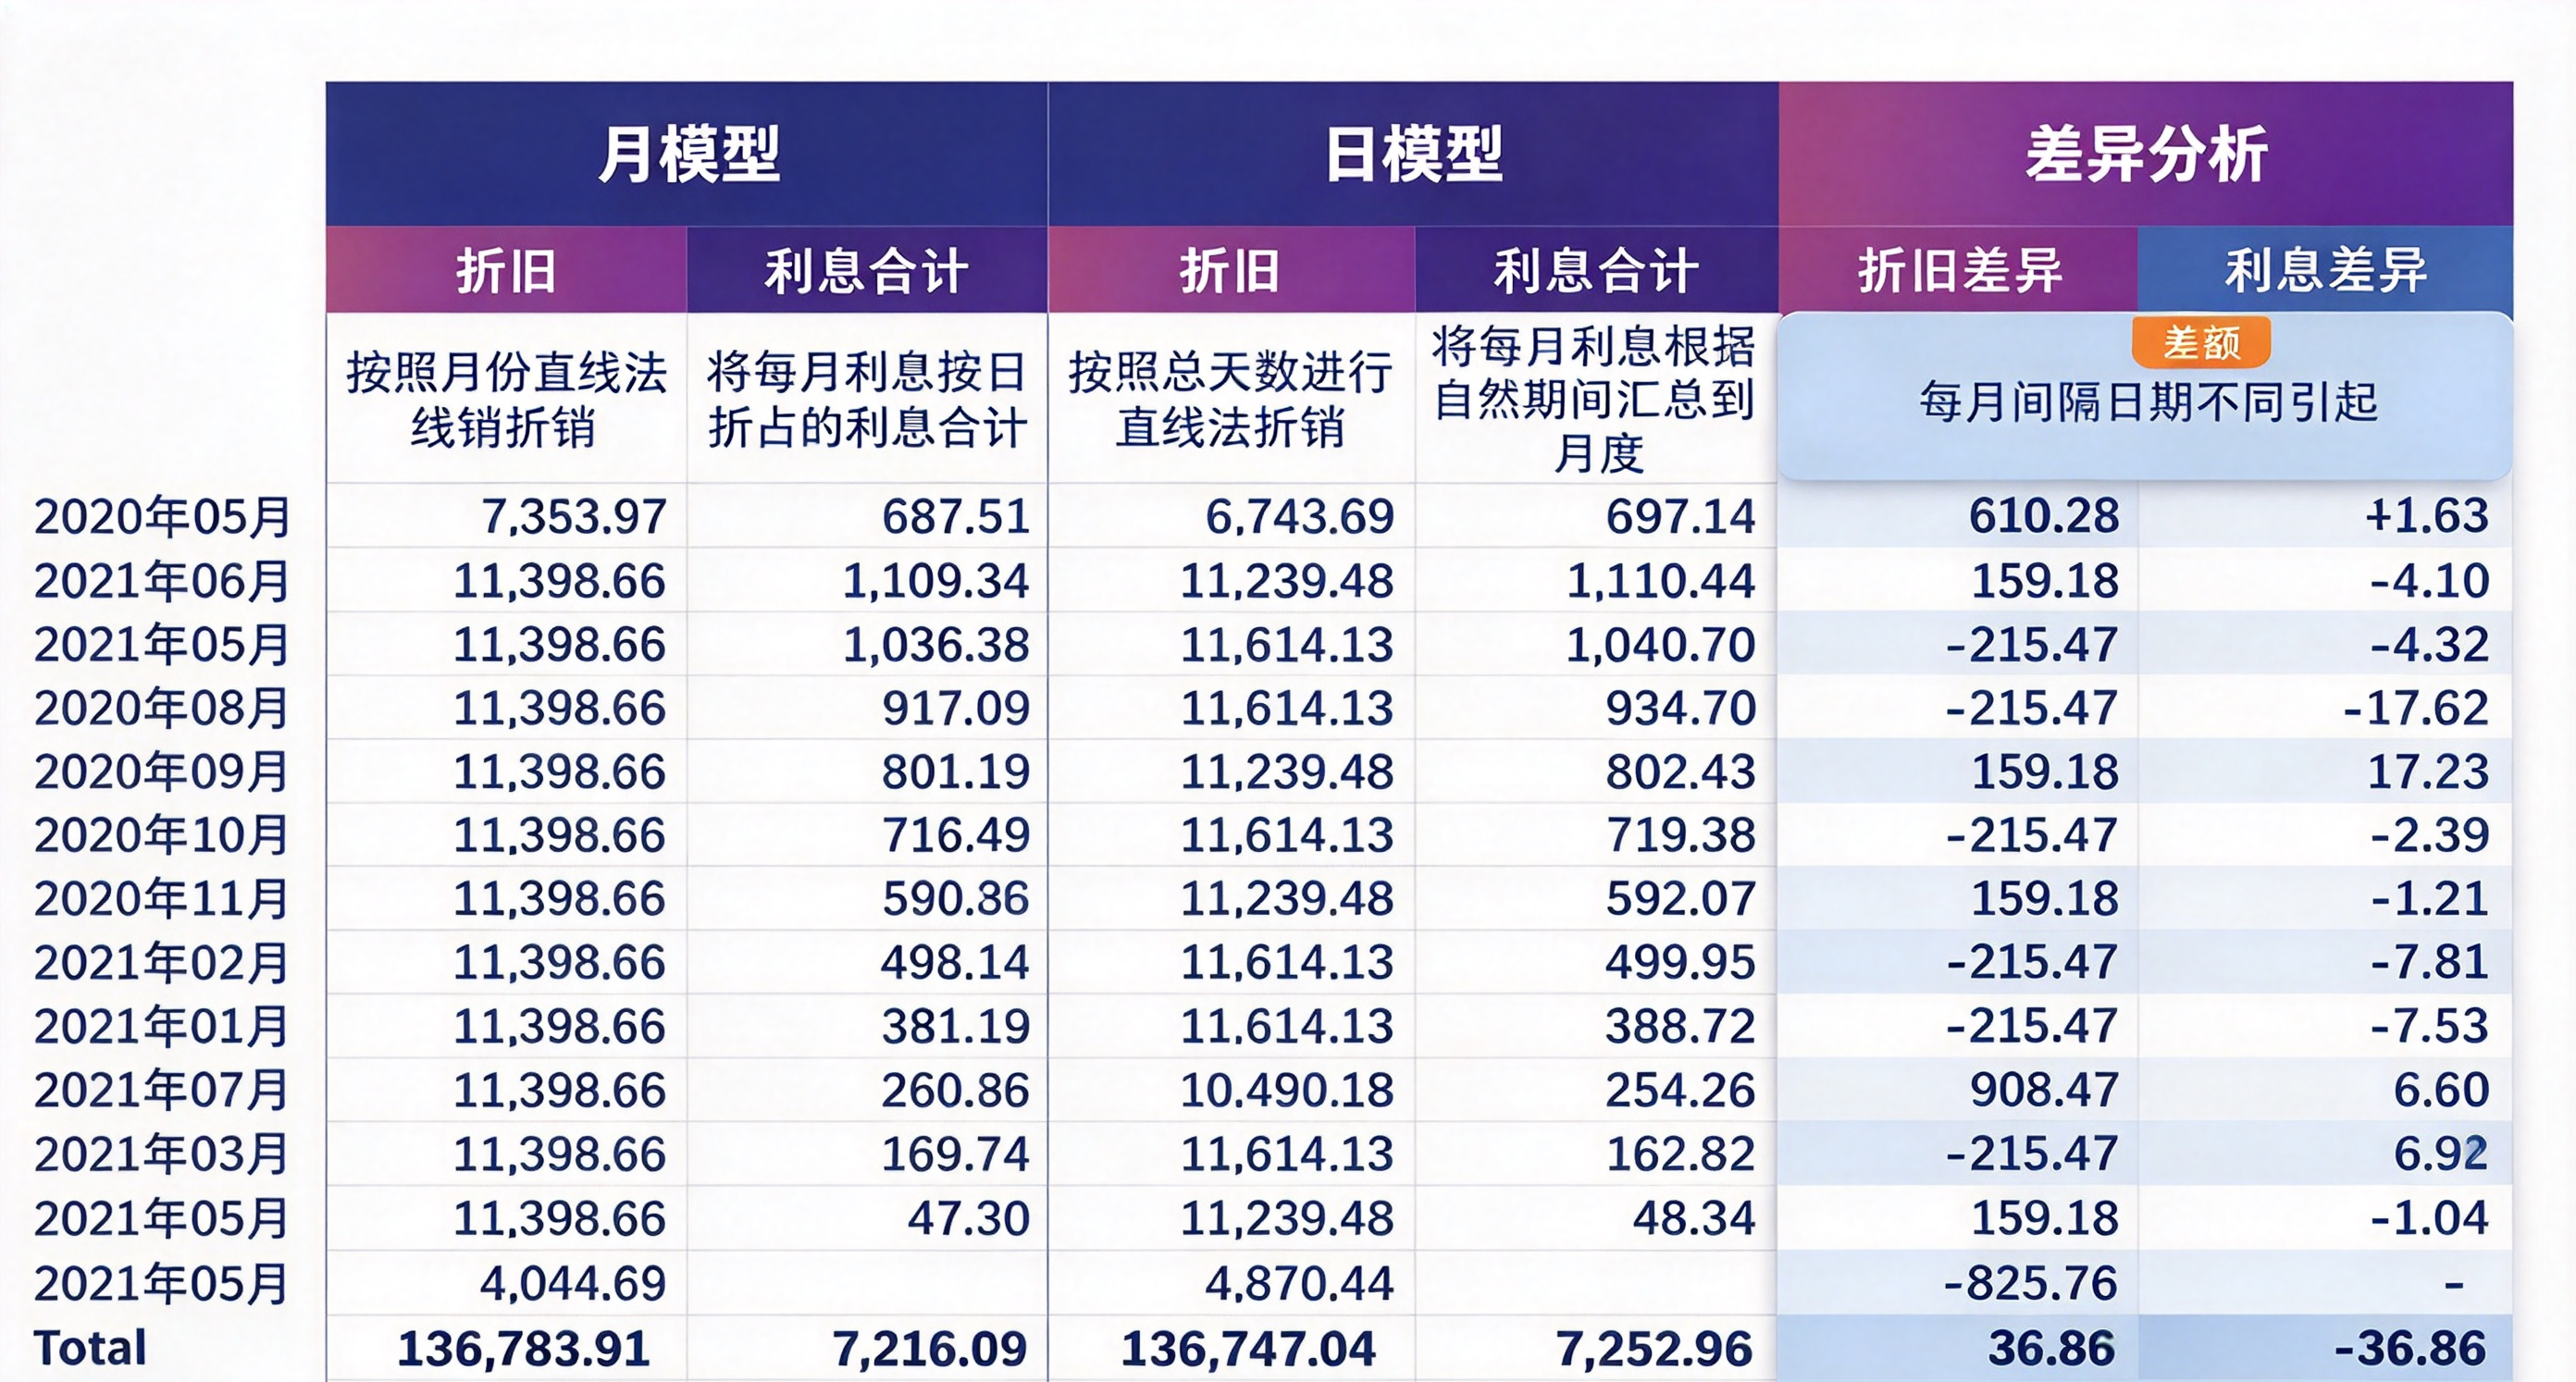
假设:租赁期2020年5月13日至2021年5月13日,总租金144,000元,年折现率12%,对应月折现率0.95%、日折现率0.03%,每月预付。对比两种模型可以得到四条结论:
1. 使用权资产略有差异:租赁负债折现到合同签订当日,日模型与月模型因每月间隔不同,折现系数存在微小差异,导致使用权资产初始价值略有不同。
2. 每月折旧差异较大:每月间隔天数不同,按月份均摊与按天数占比分摊的月折旧额差异明显。
3. 每期利息有差异:月模型按固定月利率计算,日模型按日复利乘以当月实际天数计算,大月小月结果不同。
4. 按自然月汇总的日复利更准确:把利息简单按天数占比拆分到会计月份没有理论依据;用日复利计算利息、再按自然期间汇总到会计月度,数据更加准确,也天然回答了"月中签约折现到哪一天"的问题——折现到签订当日。
怎么选:看合同量,而不是看偏好
月模型的优点是手工可算、审阅直观,适合合同数量少、条款简单的企业;缺点是在月中起租、预付、免租期等场景下失真。日模型符合准则"实际利率法"的本义,但手工计算日复利是庞大的工作量——对于计算机程序而言,日复利模型符合一贯的处理原则,一旦建立计算规则,工作量不再是矛盾点。因此:合同量大、存在大量月中起租或预付租金的企业,应直接选择日模型并交由系统自动核算——在服务近千家大型集团的先胜租赁新准则管理系统平台中,日模型颗粒度核算已是标准能力;合同少且均为整月起租的,月模型可以接受,但应评估审计对利息精度的要求。
落地提示
切换日模型时注意三点:一是日折现率与年折现率的换算口径要写入会计政策并一致执行;二是折旧按天数占比后,月度间波动属正常现象,报表附注可作说明;三是利息按日复利、按自然月汇总的口径应与披露报表取数逻辑一致,避免账表差。
常见问题
Q:准则强制要求日模型吗?
A:不强制。准则要求反映实际的利息耗费,日模型是更精确的实现方式,月模型在满足重要性原则下可用。
Q:日模型会增加多少系统负担?
A:对先胜租赁新准则管理系统这类专业租赁核算系统而言是常规能力;难点在切换初期的口径校验而非运行性能。
Q:预付租金在日模型下如何处理?
A:预付的租赁付款额计入使用权资产初始计量,付款当期不再重复折现。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地