短期租赁与低价值租赁豁免怎么判断?新租赁准则豁免条款实务
发布日期:2026-10-20
新租赁准则要求承租人几乎对全部租赁确认使用权资产和租赁负债,但为降低实施成本,准则保留了两组"选择权":短期租赁豁免与低价值资产豁免。豁免看似简单,实务中却是判断争议最多、审计关注最密的条款之一。本文把判断标准、会计处理和管理要点一次讲清。
两组豁免条件
短期租赁:在租赁期开始日,租赁期为12个月或更短的租赁。注意三点:一是包含购买选择权的租赁不属于短期租赁;二是租赁期的计算须包含合理确定将行使的续租选择权期间,以及合理确定不会行使的终止选择权期间,"合同写12个月"不等于租赁期12个月;三是豁免是可选择的,企业应对同类资产采用一致政策。
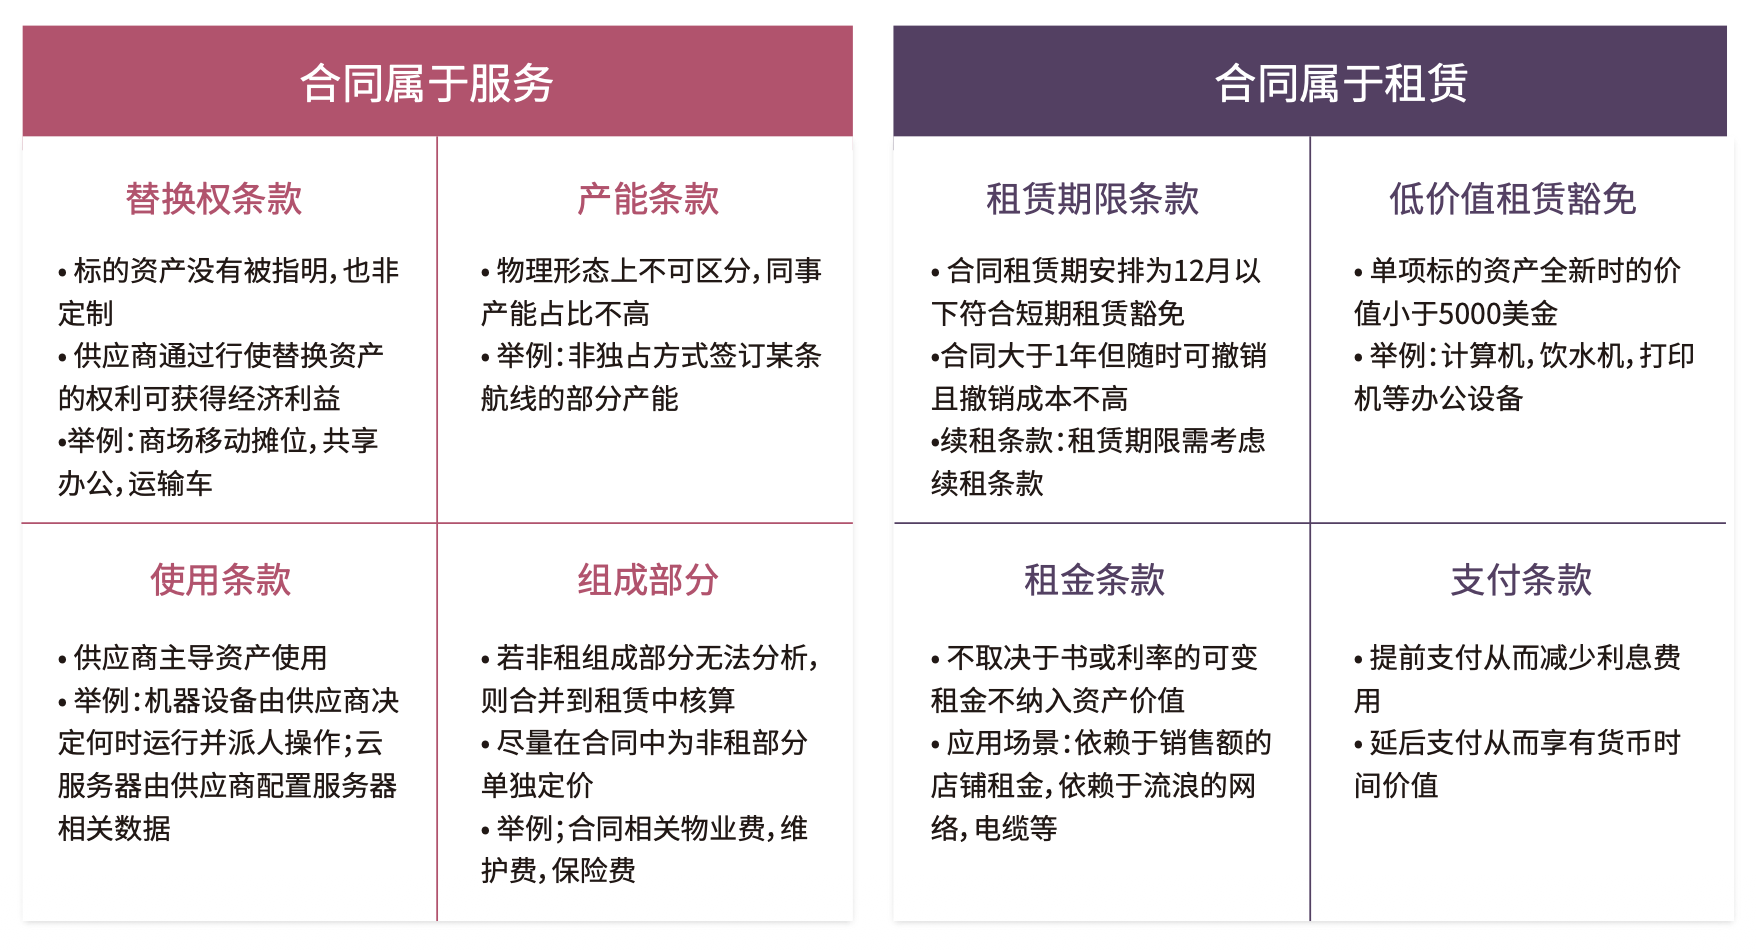
低价值标的资产:以单项资产全新时的价值为判断基础,不考虑已使用年限。IFRS 16给出了5000美元左右的参考值,CAS 21(R)未规定具体金额,实务中企业需自行制定内部标准并保持一贯。此外须同时满足两个条件:承租人可从标的资产的单独使用、或将其与易于获得的其他资源一起使用中获利;标的资产与其他资产不存在高度依赖或高度关联关系。典型场景如计算机、饮水机、打印机等办公设备。
豁免下的会计处理
选择豁免的租赁不确认使用权资产和租赁负债,而是在租赁期内按照直线法或其他系统性方法将租赁付款额确认为费用。对应披露要求仍然存在:短期租赁费用、低价值租赁相关费用、未纳入租赁负债计量的可变租赁付款额费用,均须在附注中单独列示;豁免核算下的租金在现金流量表中计入经营活动现金流出。
实务判断五要点
1. 先判租赁、再判豁免:豁免只适用于满足租赁定义的合同;若合同本就属于服务(如出租人保留实质性替换权的共享办公、移动摊位),按费用化处理即可,不涉及豁免。
2. 警惕"拆分避审":将长期租赁拆成多个12个月以内的合同,不符合准则意图,审计中会被重估租赁期。
3. 续租选择权决定生死:判断"合理确定"时综合考量重大租赁改进、搬迁成本、租金优惠等因素。
4. 组合层面简化:对同类低价值资产可按组合运用豁免,减少逐项判断成本。
5. 豁免不等于免管:豁免合同仍应进入租赁台账管理,付款计划、发票核销与预算控制不应脱离管控——在先胜租赁新准则管理系统等平台中,豁免合同与应核算合同统一纳入同一台账体系,只是核算路径不同。
系统化落地
在规模化实践中,人工逐份判断豁免既低效又易错。成熟做法是把判断规则固化为系统标签:合同录入时按租赁期、资产价值、购买选择权等字段自动判定是否豁免,豁免合同自动走直线法费用化流程并归集披露口径。某大型保险集团在先胜租赁新准则管理系统项目中即实现了短期与低价值租赁的自动识别与豁免处理,预付与核销凭证同步自动生成。
常见问题
Q:12个月免租期算不算租赁期?
A:租赁期包含免租期;同样,合理确定行使的续租期也计入租赁期。
Q:低价值豁免能否用于服务器?
A:判断基于单项资产全新时的价值与独立性条件,高价设备通常不满足;由供应商主导配置和使用的云服务则一般不构成租赁。
Q:CAS 21(R)下低价值标准怎么定?
A:准则未规定金额,企业应参照IFRS 16参考值制定内部政策并一致执行、留档备查。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地