9500+门店的租赁合同怎么管?
发布日期:2026-10-19
连锁零售是新租赁准则冲击最重的行业之一——租赁资产占总资产比重一度高达28%。本文复盘某大型零售集团9500余家门店的租赁管理项目,看门店场景下"复杂动态租金+多种支付模型"如何在新准则下实现业财一体核算。
项目背景:门店多、模型杂、准则急
该集团为中国最大的运动服饰产品零售商之一,营业收入超过228亿元,全国门店9500余家,每家门店均涉及租赁合同;租赁合同中购物中心与百货类占比约45%以上,租金条款高度动态。项目目标明确:面对门店复杂动态租金和多种支付模型,既要满足IFRS 16与CAS 21(R)的核算与披露,又要支撑门店租金的精细化经营管理。
复杂租金模型:20+模型的工程化落地
门店租金远不止"每月固定金额"一种。该项目将现实中已应用的租金逻辑固化为系统模型,包括:固定金额租金(周期内租金不变,支持大促/大月、减免和免租期计算)、按年重签固定租金(周期内根据市场情况变化)、阶梯固定租金(周期内分时段调整)、保底加提成租金(固定与销售分成孰高,常见于销售分成场景)等。
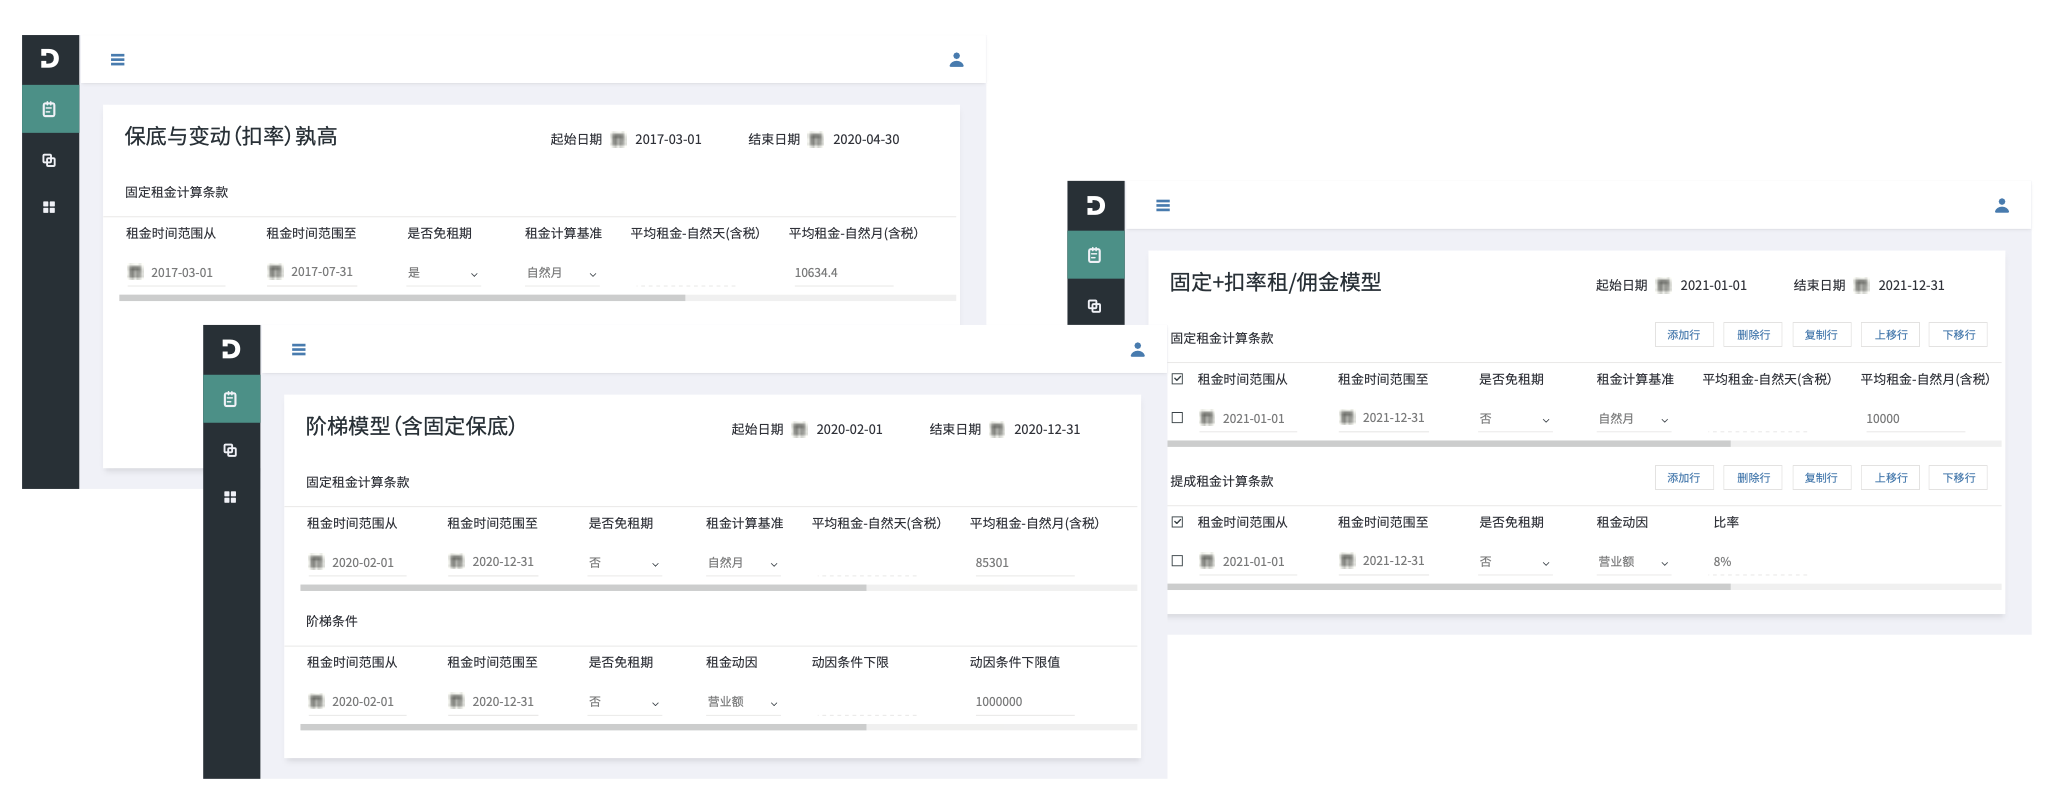
先胜租赁新准则管理系统内置20种以上租金模型,可按业态组合配置;同时接入销售额、人流量等多动因数据,自动计算动态租金并按新准则生成凭证。
四个关键方案
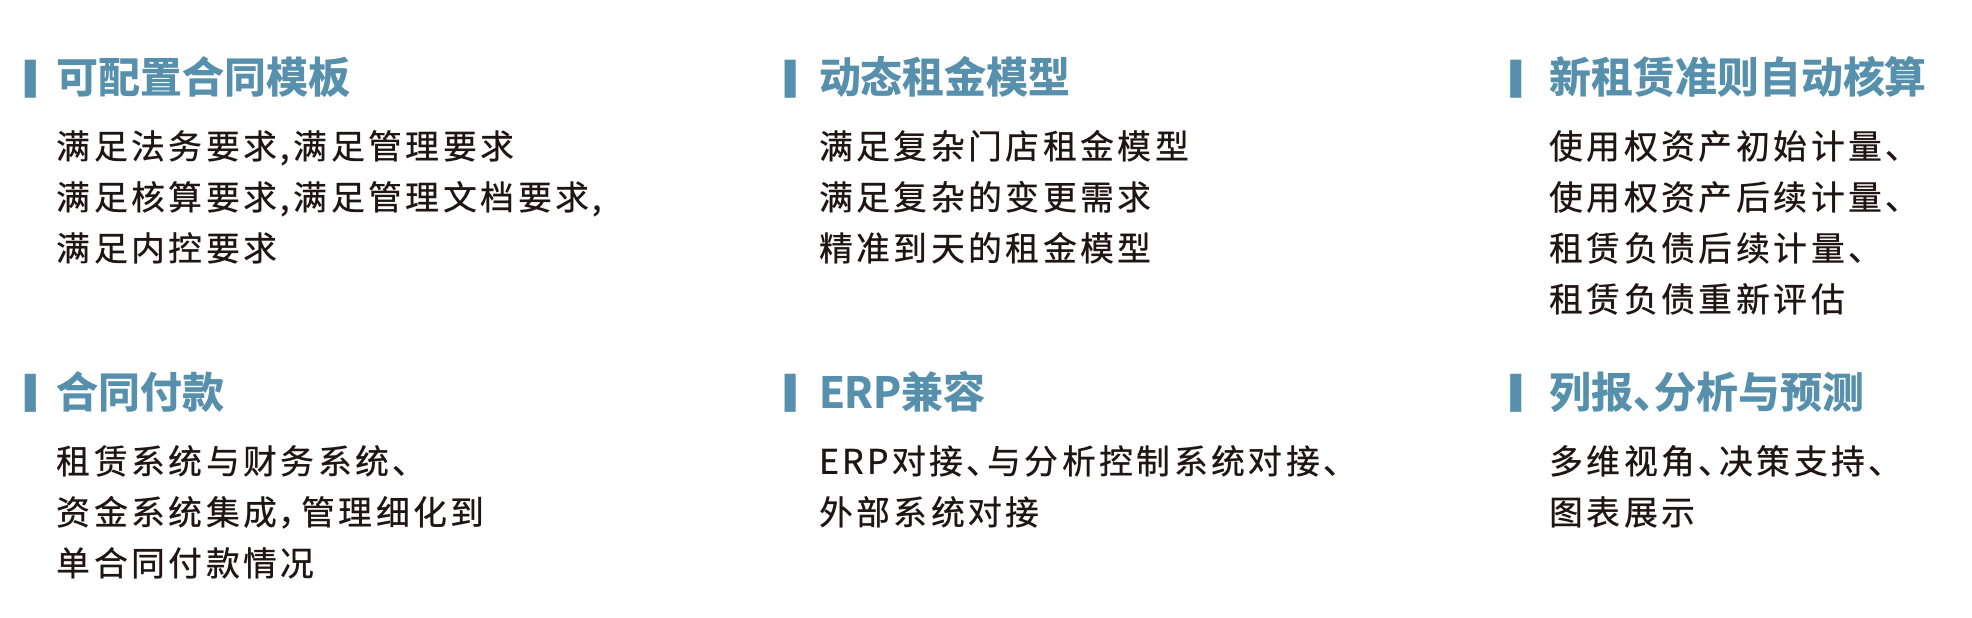
1. 合同判断标签:每份合同录入时,系统按预设规则自动打标(租赁类型、折现率适用、豁免判断),将原来依赖人工判断的租赁识别工作标准化,显著降低人工判断的主观性。
2. 分地区折现率管理:增量借款利率按地区精细化管理,如上海平均借款利率4.533%、台北2.1%、香港4.2353%,并按商管系统合同情况动态确定适用折现率。
3. 支付全流程管理:从预提租金、付款申请到差异处理、账龄分析全流程线上化,预提与实付差异自动生成凭证,付款与合同、收益期逐笔对应。
4. 系统对接矩阵:与ERP同步机构、部门、供应商等主数据;与合同/OA系统同步合同信息;与共享平台同步付款信息;对接银企直联与DA会计系统,凭证自动生成并回传支付状态。
多准则与披露
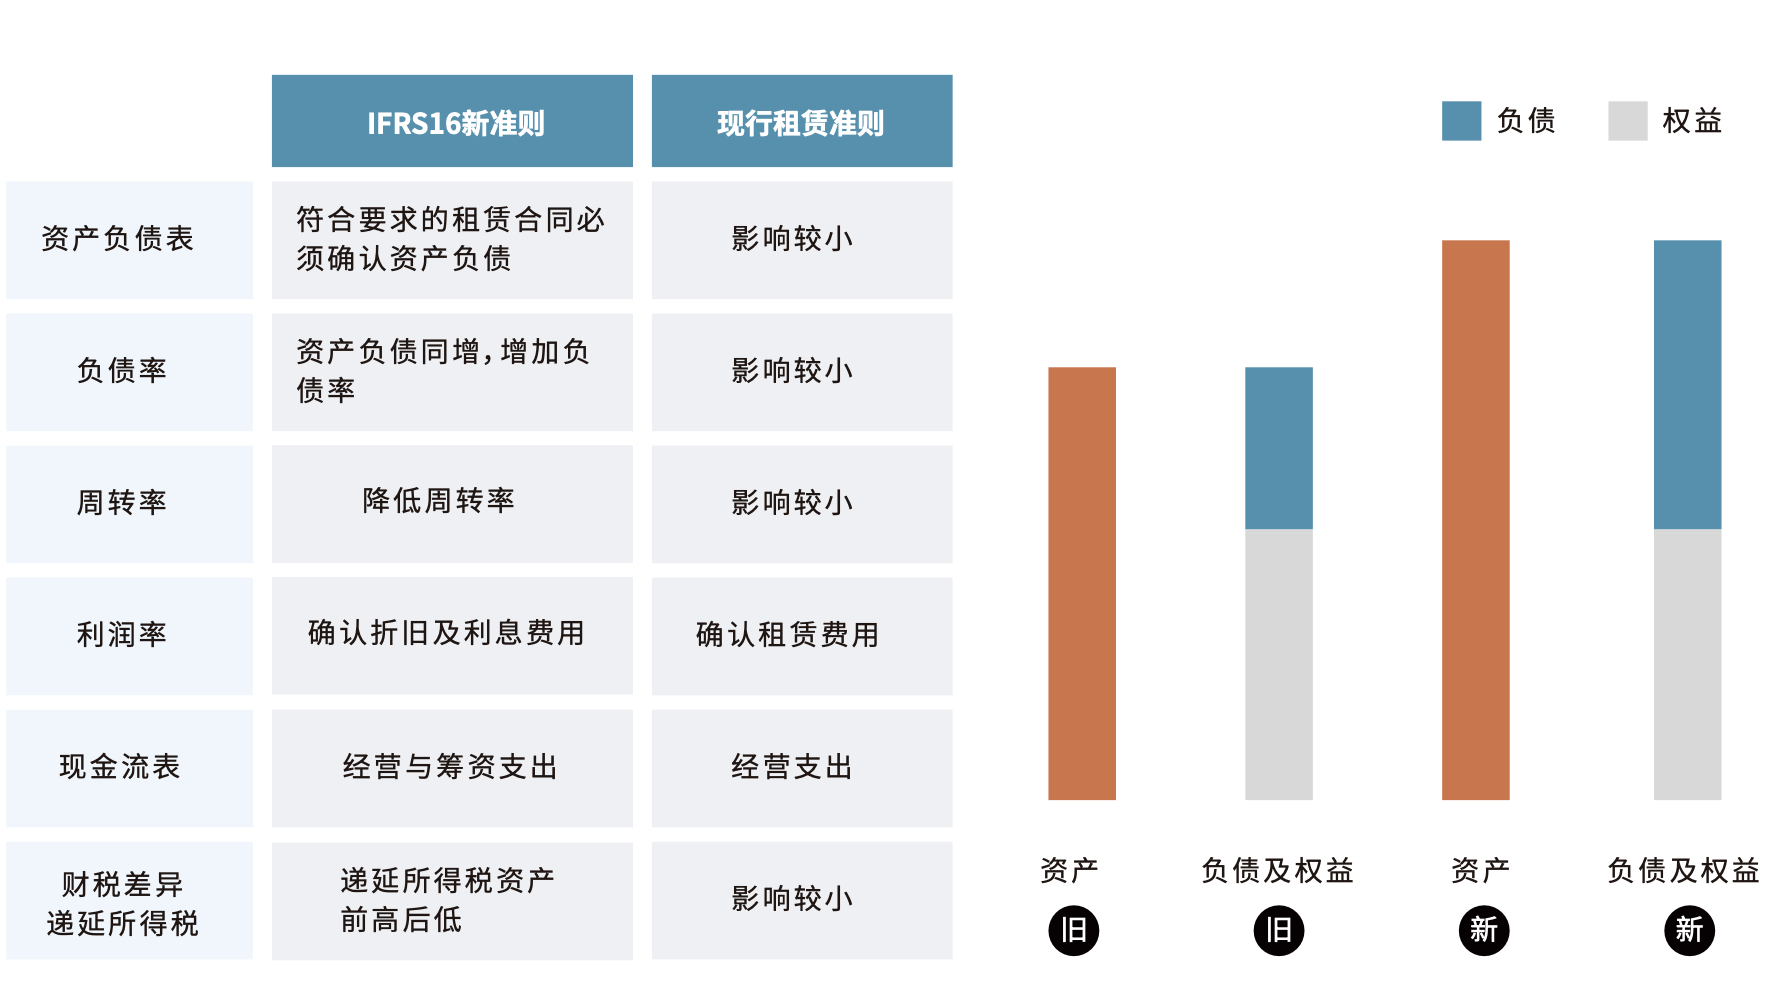
多准则与披露方面,先胜租赁新准则管理系统支持IFRS 16与中国准则并行核算:资产总规模增大、净资产变小、租赁负债显性化等差异指标自动对比,递延所得税等税金差异自动分析;租赁合同台账、资产台账与付款统计一键导出Excel,财务三大报表、IFRS 16披露报表、租金分析报表按需出具;GIS地图式仪表盘支持按城市、区域查看门店租赁概况、合同金额与未来现金流。
项目难点复盘
a. 存量合同梳理:涉及全国9500余家门店,项目组在约三个月内完成近万份存量合同的梳理和数据校验,这是整个项目中工作量最大、也最考验方法论的一环。
b. 增量动态折现率确认:新增合同的折现率随地区与市场利率变动,需要建立持续确认机制。
c. 复杂业态的可变租金分析:销售分成租金的动因数据质量和取数口径决定核算准确性。
d. 多维度分摊:门店费用需按管理口径分摊至品牌、区域与部门,分摊规则必须在蓝图阶段定准。
常见问题
Q:门店数量持续增长,系统能承接吗?
A:以先胜租赁新准则管理系统为例,平台支持1000+用户并发、页面响应1秒内,合同增长通过模板化和批量导入承接。
Q:销售提成租金如何入账?
A:取决于销售额的可变租金不纳入使用权资产计量,按实际发生计入当期损益,系统按动因数据自动核算。
Q:多地区经营折现率怎么管?
A:按地区建立增量借款利率库,并在合同层面挂接适用利率,变更留痕可审计,先胜租赁新准则管理系统即可支持。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地