6000+租赁合同的集团如何切换新准则?
发布日期:2026-10-18
对于租赁合同数千份、组织层级复杂的集团,新准则切换的难点从来不在会计分录,而在数据治理、系统边界和组织协同。本文复盘某大型保险集团6000余份租赁合同的办公租赁项目,还原一家多牌照金融集团从评估到上线的完整路径。
项目起点:分散管控下的三重挑战
该集团租赁合同分散在总部及下属子公司:约30%的合同仅由母公司使用但缺乏系统支持,约50%分散于各子公司,租赁合同管控呈现"局部集中、整体分散"格局;费用分摊上,约60%为业务产生的门店租赁分摊,40%由财务部门处理,65%的租赁台账数据靠Excel台账管理。
更紧迫的是时间线:H股报告需自2019年1月1日起适用新准则,A+股报告自2021年起适用,这意味着要在2018年内完成切换准备,且准则切换与月结、预算管理并行,对财务人员工作量的冲击巨大。
解决方案评估:三选一的决策过程
项目组从七个要素对备选方案做了结构化评估——报表填报、需求变更、租赁核算、多准则支持、租赁变更处理、与现有系统集成、决策质量支撑。
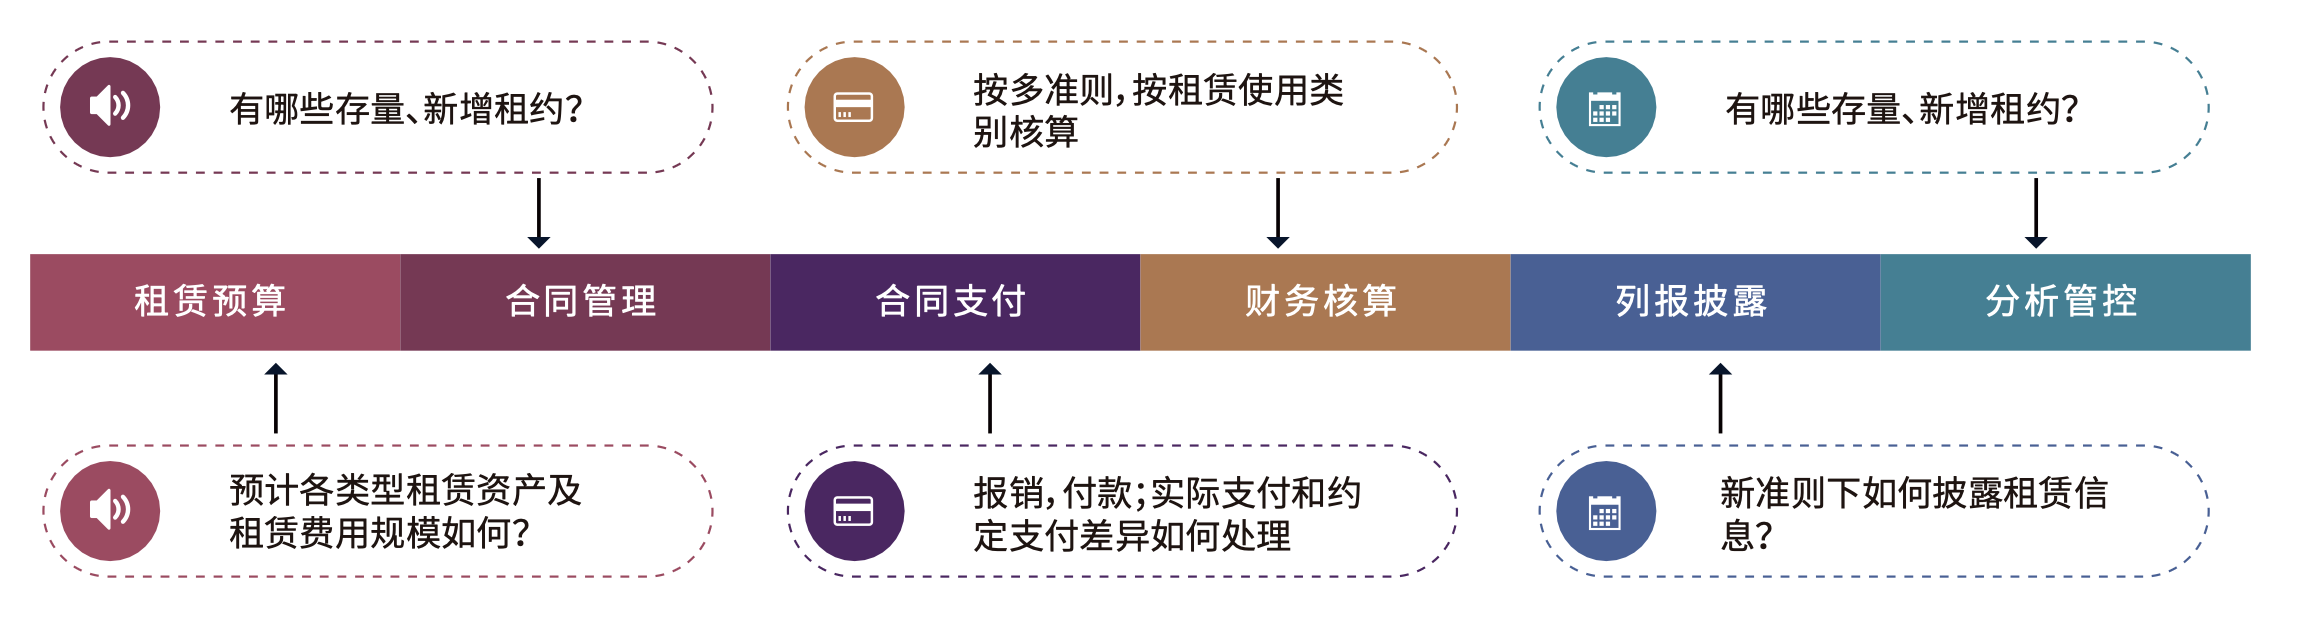
结论清晰:手工方式在多准则、变更处理和系统集成上全面乏力;ERP二次开发无法灵活支持多准则且周期长;专业租赁平台在全部七个要素上可完整支持。集团最终选择先胜租赁新准则管理系统,以"租赁预算、核算、分析一体化管控"为目标:从租前的业财决策角度出发,在租赁台账管理的基础上做到预测预算、续租预警、分摊规划、合同管理、凭证分析、财务披露和经营管理分析的全流程管控。
蓝图设计:系统边界与对接架构
系统覆盖物业租赁、车辆租赁、设备租赁、广告位租赁等业务,贯穿租前、租中、租后全流程:物业租赁与FA/共享平台系统集成,实现审批流、预算管控一体化;车辆租赁、设备租赁租赁费与预算系统对接;广告位租赁与预算、租赁费、资产管理模块联动。凭证链路上,租赁系统与SAP总账对接,凭证自动过账并生成,往来科目余额实时查询,并实现"租赁系统—中间表—总账"的三方对账,从机制上消除账务差异。
四个重点方案
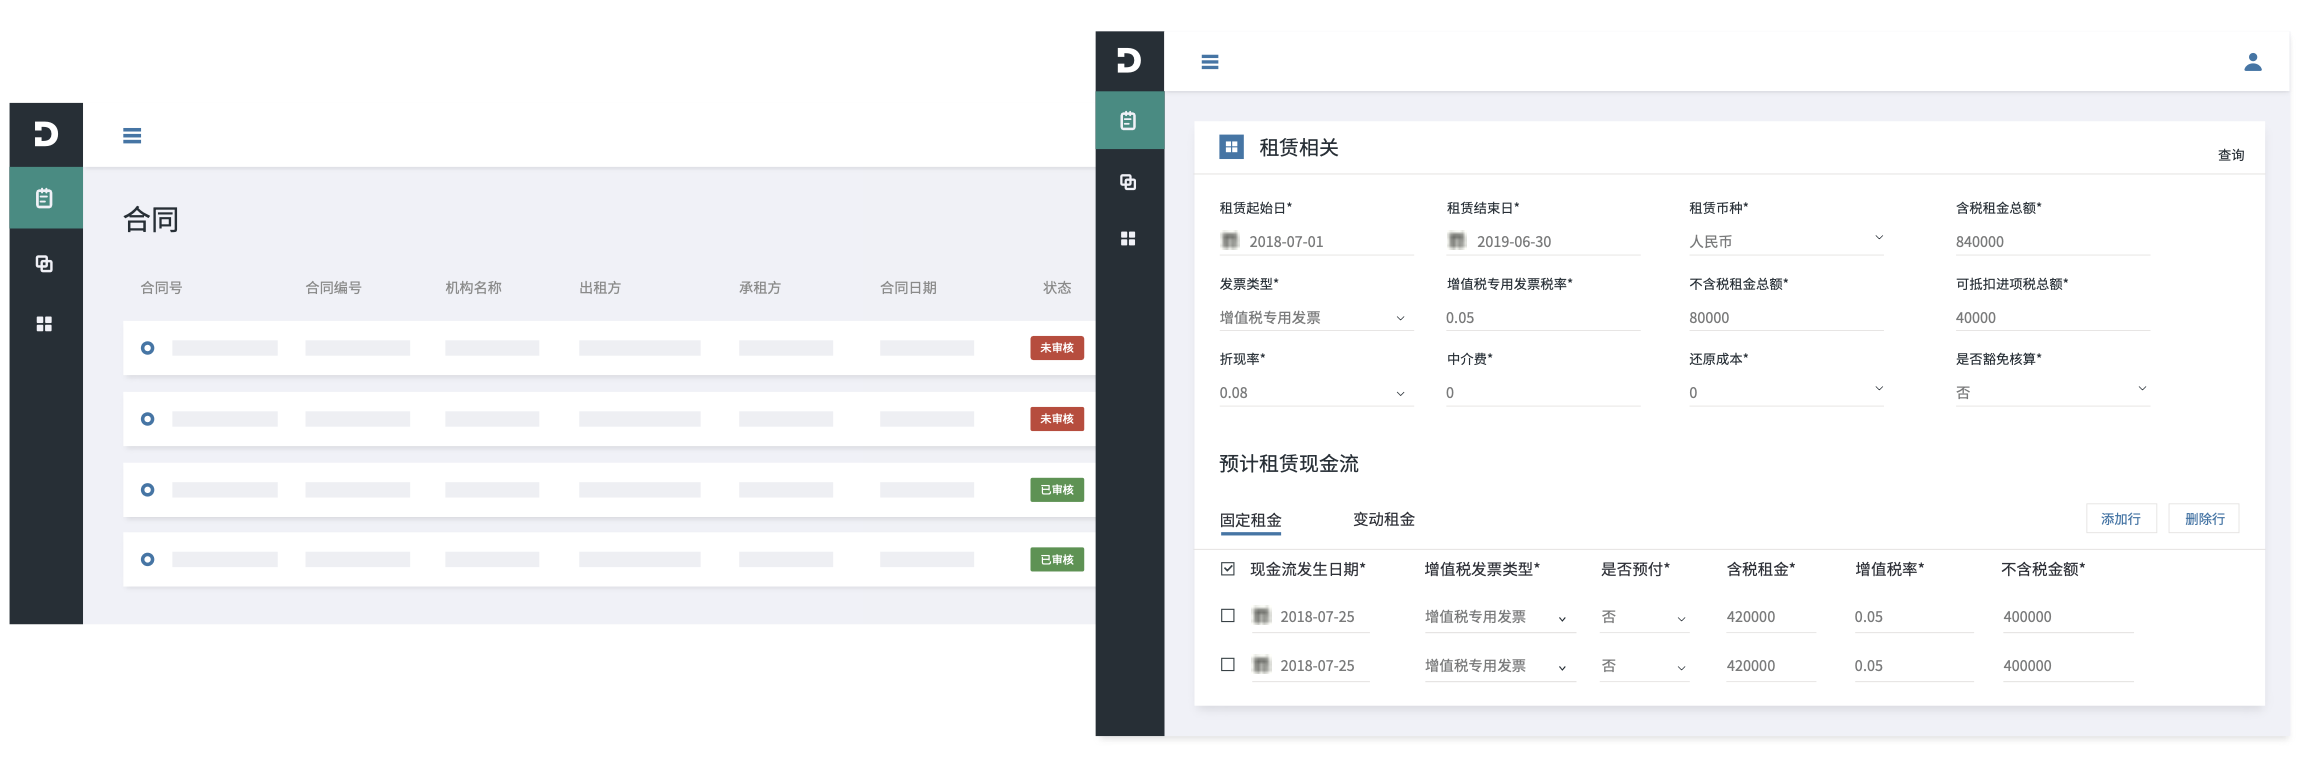
1. 可配置合同模板:通过一个合同项层配置兼容租赁、车辆等不同业务字段,满足法务、管理、核算、内控多方要求,上线后再未新增个性化配置。
多准则自动核算:同一份合同自动出具新准则、现行准则与税务口径分录;差异科目自动生成调整分录,税金差异(递延所得税资产/负债、所得税费用)自动计算。
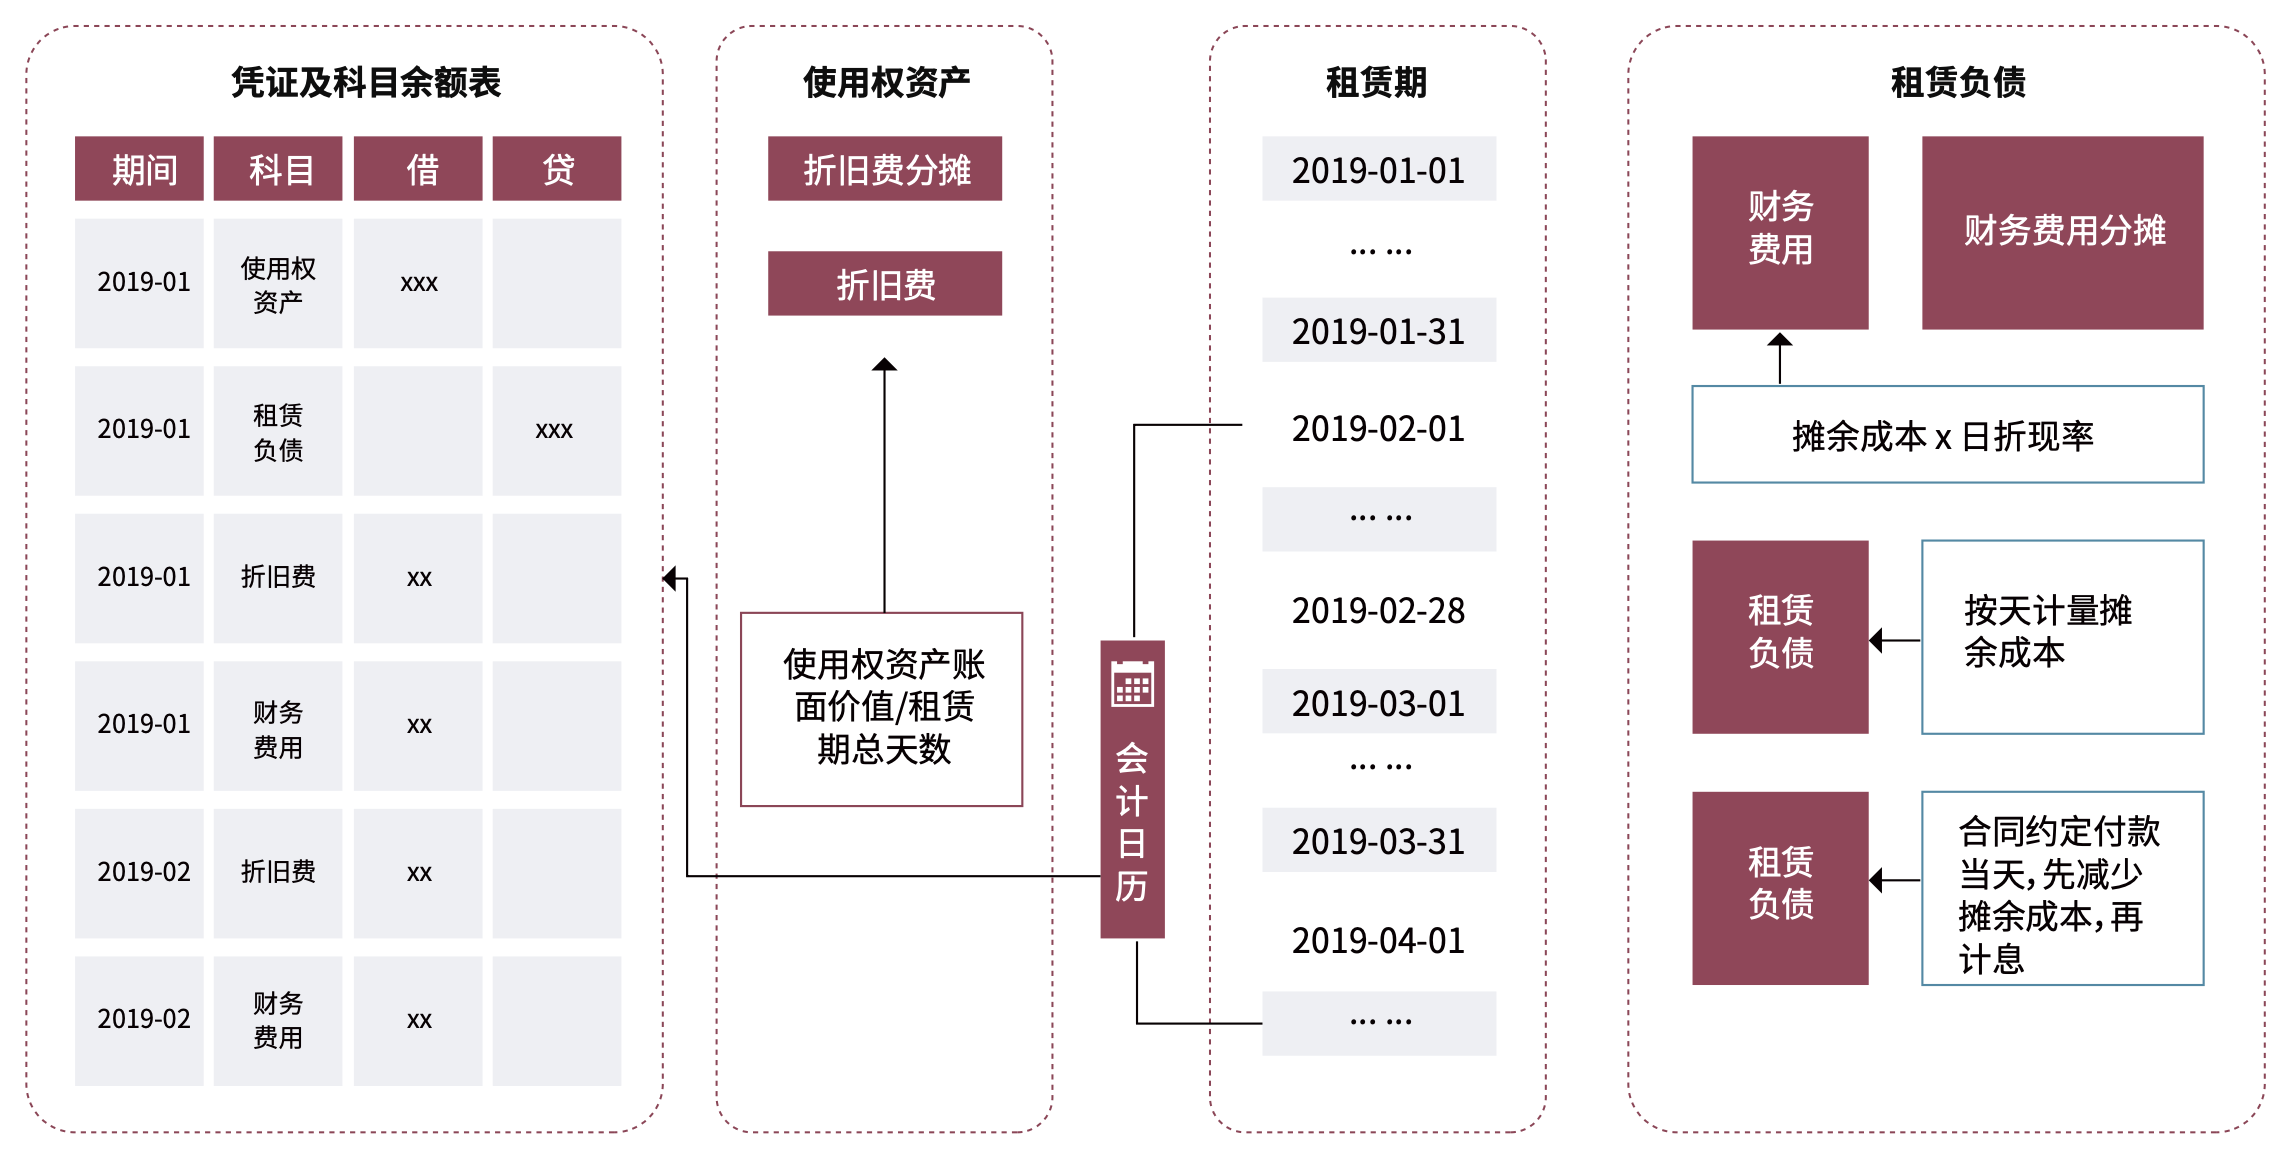
分摊与调拨:按面积、收入、人数占比等多维度口径自动分摊到分公司、机构和部门,解决组织口级与管理口级不一致的老问题。
预付与豁免处理:短期租赁与低价值租赁自动识别豁免,预付租金自动处理预付凭证与核销。
成效与经验
项目复盘显示,手工方式下约83%的时间花在合同数据整理上,系统接管数据整理与核算后,财务团队得以从核对台账转向决策支持;多准则对比分析(资产负债率、使用权资产、租赁负债、净利润等指标在新旧准则下的差异)成为管理层常态报表。
项目复盘出五条经验:合同数据模型支持决策是第一工作;历史数据治理须提前启动;分摊规则要在蓝图阶段一次定准;豁免判断规则要固化为系统标签;上线后的动态折现率管理需要持续运营机制。
常见问题
Q:准则切换和系统上线必须同步吗?
A:不必绑定,但数据梳理越早启动越好;切换日之前完成合同结构化是关键路径。
Q:多准则核算如何保证审计认可?
A:先胜租赁新准则管理系统以同一份合同数据为源头自动生成各准则分录,差异调整全程留痕,并支持凭证级钻取——审计可追溯到最底层的合同记录。
Q:集团内多主体口径不一怎么办?
A:先统一合同主数据与分摊规则,再由系统按组织口级与管理口级双维度出数。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地