新租赁准则首次执行实战手册
发布日期:2026-10-17
首次执行新租赁准则,财务团队面前最关键的一道选择题是过渡方案:完全追溯法还是简化追溯法。这道题没有标准答案,但有清晰的决策逻辑——用历史数据的可得性、实施成本和财务可比性三条线去权衡,并用系统测算代替直觉判断。
两种追溯方法的底层差异
新租赁准则规定,承租人在首次执行日对以下两项会计政策做出选择并一致应用:一是"租赁"定义沿用原准则评估还是采用新定义;二是追溯方法,即完全追溯法(依照IAS 8或企业会计准则第28号的追溯调整)或简化追溯法(修订的追溯法)。两者的核心差异在于:
a. 使用权资产和租赁负债的初始计量是否充分利用历史数据;
b. 是否需要重述比较期间信息。
完全追溯法:可比性最好,成本最高
完全追溯法要求"犹如一直在应用新准则",需要历史租赁付款额和租赁开始日折现率,比较期报表需要重述。它的优势是数据准确性高、财务可比性强,劣势是需要完整历史数据、实施成本最高。对上市公司而言,若审计师和投资者对比较期可比性要求高,这是值得投入的选项。
简化追溯法:成本低,但要选对使用权资产计量方案
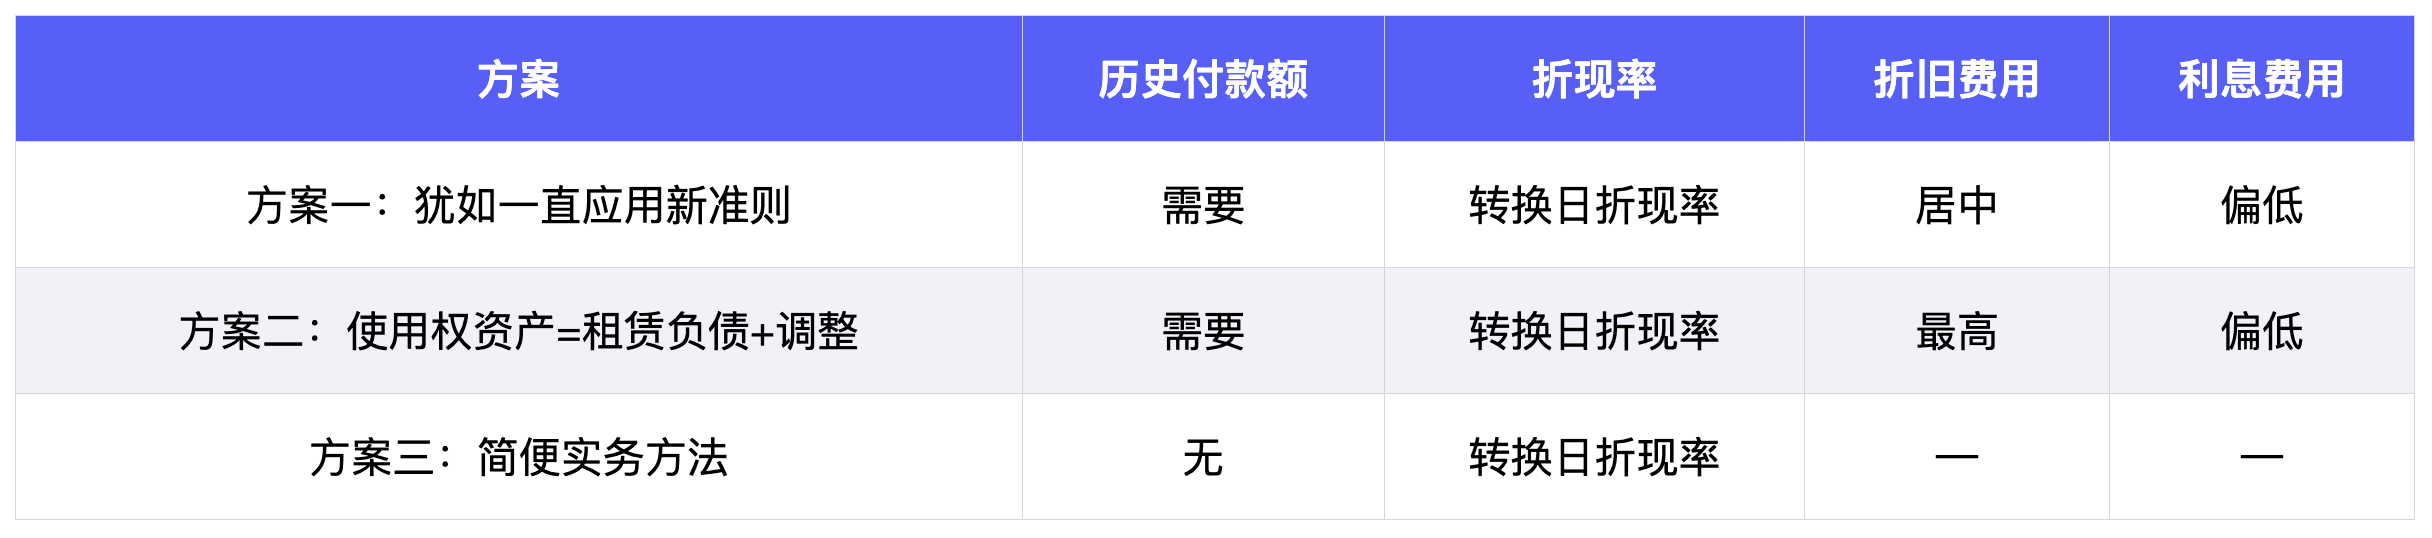
简化追溯法无需历史数据、实施成本低,但财务可比性差、折旧费用偏高。准则允许按逐项租赁在三种使用权资产计量方案中选择:
简化追溯法还附带多项简便实务操作:对具备合理相似特征的租赁组合采用单一折现率;将首次执行日后12个月内到期的租赁作为短期租赁核算;将初始直接费用排除在使用权资产计量之外;以及运用后见之明确定续租判断等。
决策四步法
a. 盘历史数据:能否取到每份合同的历史付款额与原折现率?取不到,完全追溯法直接出局。
b. 评可比性压力:是否为境外上市或面临严格审计问询?可比性要求越高越偏向完全追溯。
c. 测算财务影响:对三种计量方案分别测算切换日后的折旧与利息分布。简化追溯法下选择方案一(犹如一直应用、采用转换日折现率)可在一定程度上缓解折旧费用偏高的压力。先胜租赁新准则管理系统内置过渡方案模拟测算功能,可自动输出不同追溯方案下的财务结果对比,让这道选择题变成可计算、可留痕的决策。
d. 留披露口径:简化追溯法需额外披露原经营租赁承担与租赁负债的差异。
实战佐证
一家拥有600余家门店的连锁餐饮企业,在先胜租赁新准则管理系统支撑下自动生成不同追溯方法下的财务数据对比分析供管理层参考,顺利完成IFRS 16准则年度披露。这说明过渡方案的选择本身就应该是一个"可计算"的决策,而不是一次性的文字论证。
常见问题
Q:简化追溯法下折旧偏高怎么办?
A:可在三种使用权资产计量方案中选择"犹如一直应用新准则"的方案,并合理运用组合折现率等简便方法缓冲。
Q:出租人业务需要做过渡调整吗?
A:首次执行日无需对作为出租人的租赁按衔接规定调整;转租赁需基于剩余期限和条款重新评估。
Q:可以选择性适用吗?
A:会计政策选择须对所有租赁一致应用,但使用权资产计量方案可按逐项租赁选择。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地