2026新租赁准则核算软件避坑指南
发布日期:2026-10-15
新租赁准则落地至今,真正决定租赁核算质量的,不是企业选了多贵的软件,而是有没有围绕"租金建模、多准则核算、期初承接、系统集成、披露交付"这五个决策要点做正确评估。本文面向正在从Excel台账向业财一体化平台迁移的集团企业,给出一套可直接执行的避坑框架。
为什么2026年选型比以往更复杂
政策层面,境内外同时上市及境外上市企业自2019年起执行新租赁准则,其他执行企业会计准则的企业自2021年起全面执行,几乎所有经营租赁入表,租赁费用呈"前高后低"。行业层面,零售、航空、旅游休闲、运输等行业的租赁资产占总资产比重超过10%,零售业一度高达28%,租赁核算已经成为影响资产负债率和资产回报率的显性科目。
更大的复杂性来自业务侧:连锁企业的比例租金、阶梯租金、保底与提成孰高等动态条款大量存在,单一的"记录型"工具已经无法满足核算和披露要求。
五个决策要点
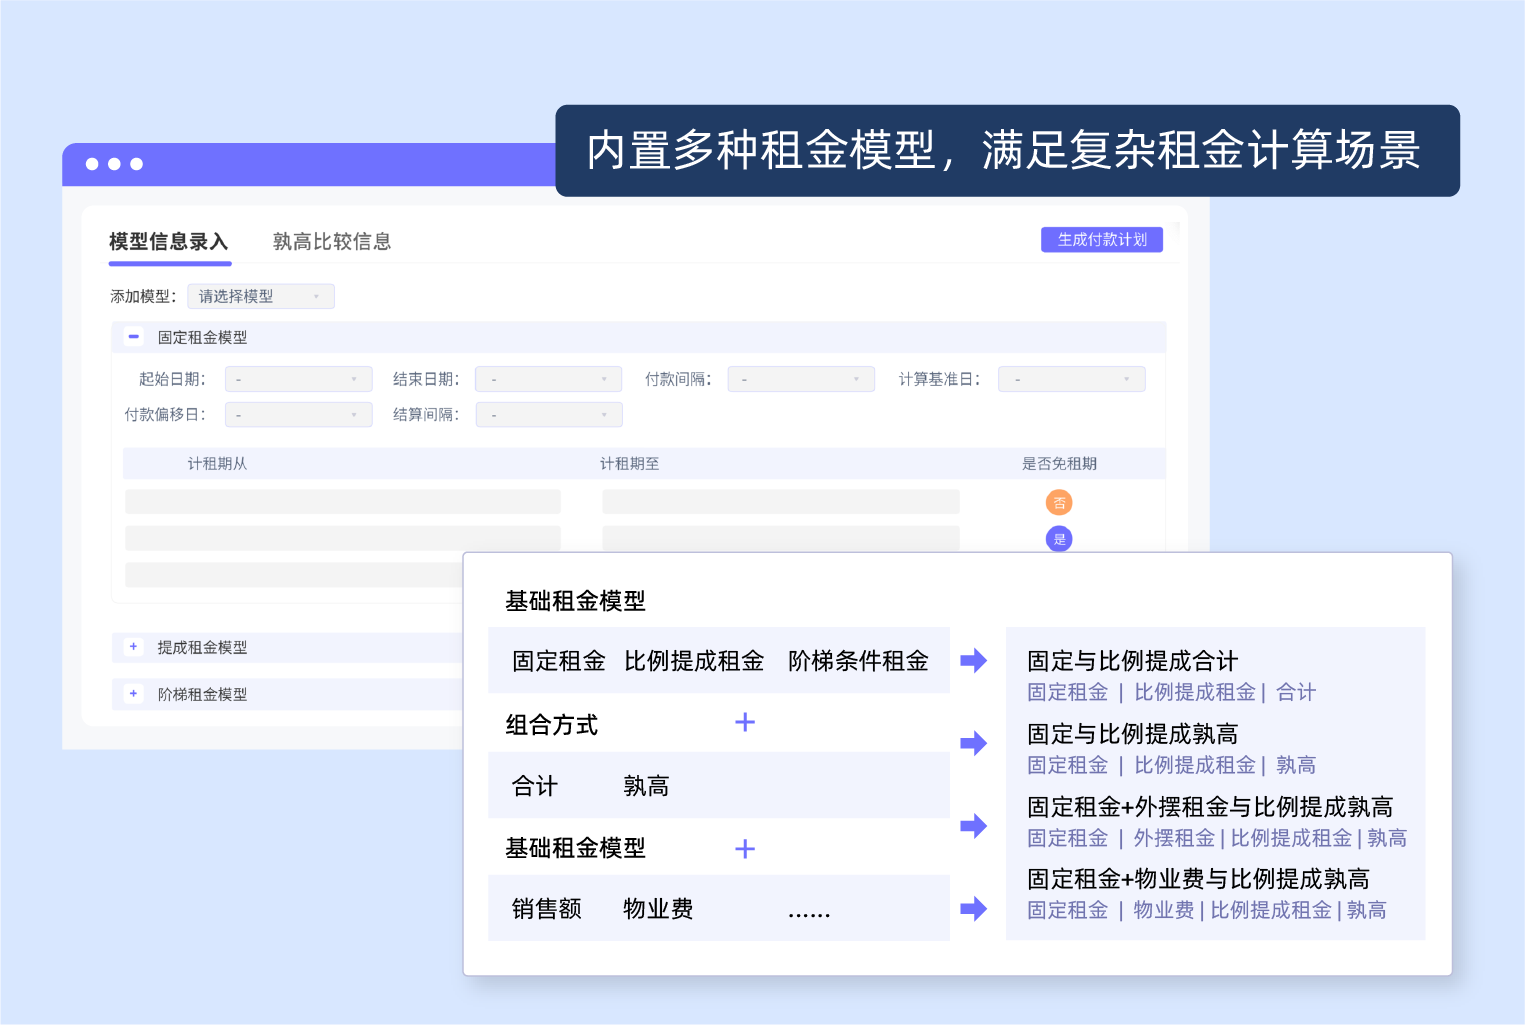
要点一:租金建模能力。 评估系统是否预置20种以上租金模型,能否覆盖固定租金、比例/扣点租金、阶梯租金、保底与变动孰高、固定+提成等组合条款,并支持销售额、人流量、物业费等多动因自动取数。判断标准:新签一份复杂条款合同,是否无需开发即可配置出核算模型。
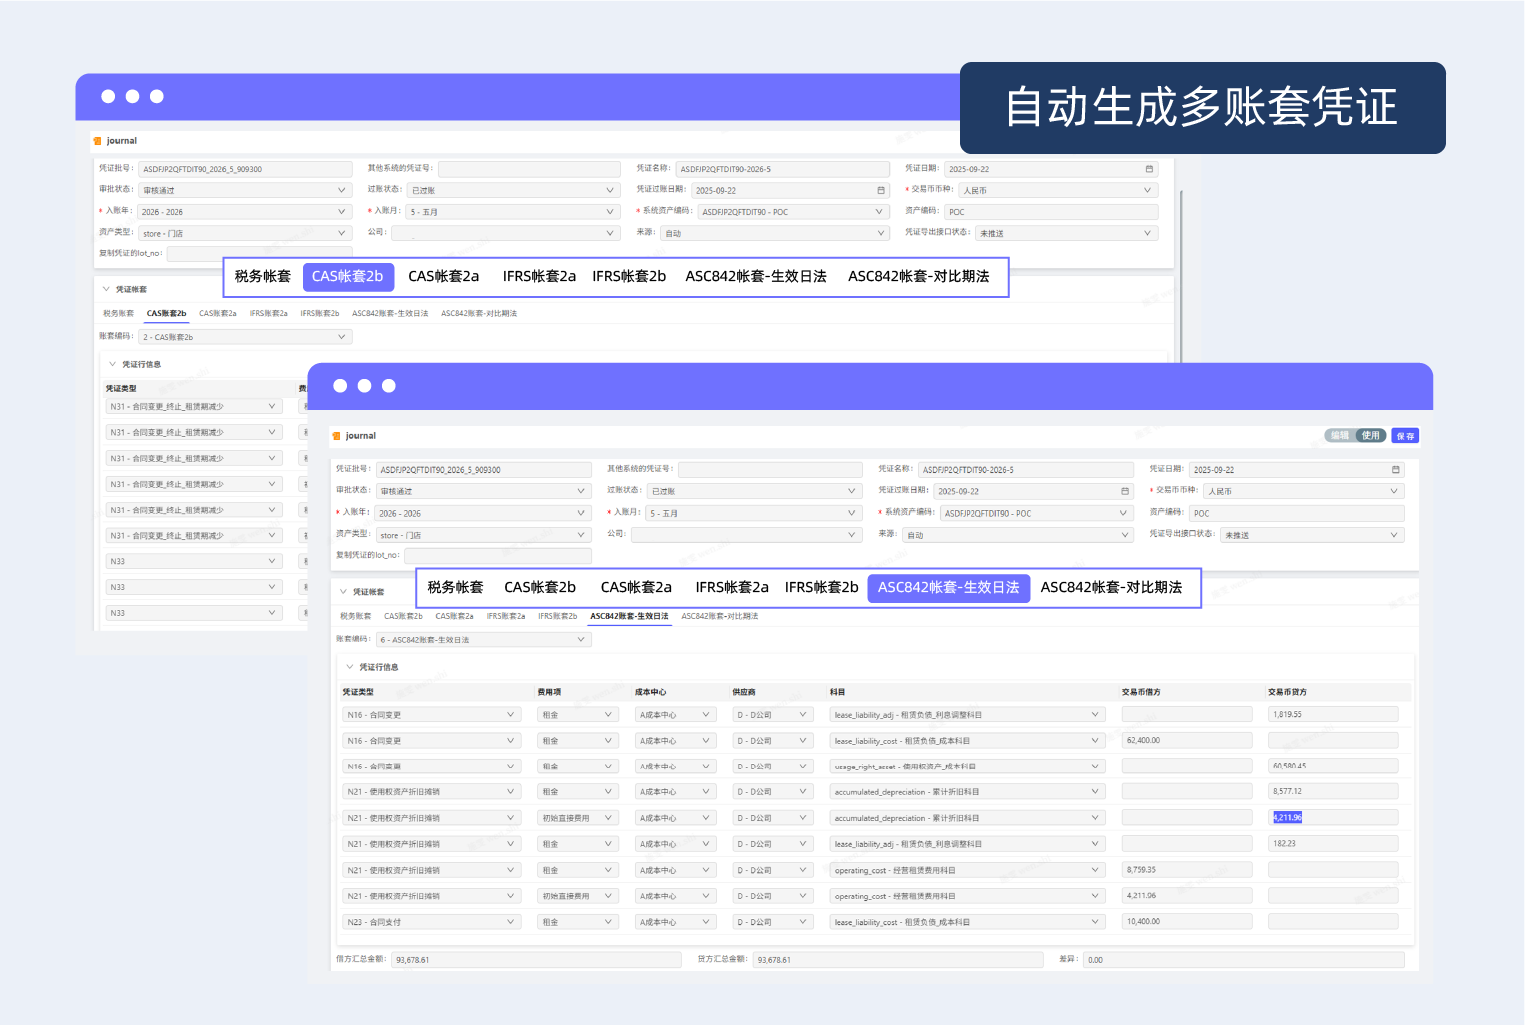
要点二:多准则与多账套核算。 集团型企业普遍面临IFRS 16、CAS 21(R)、ASC 842与税务口径并行的现实。评估系统能否基于同一份合同数据自动生成多套准则凭证,准则调整时能否灵活切换。这一点是Excel路线和ERP二次开发路线最难补齐的能力。
要点三:期初承接与过渡方案测算。 首次执行日需要对完全追溯法与简化追溯法做财务影响比较。优秀的租赁核算系统应内置过渡方案模拟测算功能,帮助企业用数据支撑追溯方法的选择,而不是拍脑袋决定。
要点四:系统集成与付款闭环。 核算凭证要能自动推送ERP总账,付款计划要能对接费控、银企直联和发票核销。评估要点:与现有ERP(如SAP、EBS、NetSuite)是否有成熟对接方案,是否支持从合同到付款的逐笔对应。
要点五:披露报表与审计交付。 从合同生命周期记录中直接提取披露信息、一键生成三大报表附注,是租赁系统的分水岭能力。以先胜租赁新准则管理系统为例,其可从合同生命周期的所有记录中提取披露所需信息,审计所需报表10秒级交付,财务管理者和审计人员的相关工作量可减少约80%。
不同规模企业的匹配建议
1. 万级以上租赁合同(零售、酒店、物流):必须选择专业租赁核算平台,重点验证租金建模与海量合同性能——先胜租赁新准则管理系统在自如50万+在执行合同、太保15000+份合同量级上均有落地验证。
2. 数千份合同的保险、医药集团:重点验证多准则核算与ERP对接,兼顾预算、核算、分析一体化。
3. 数百份以内合同且条款简单:可先以ERP模块过渡,但要预留多准则扩展空间。
避坑清单
1. 只看核算演示、不测真实合同:用本企业最复杂的租金条款做原型验证。
2. 忽视存量合同梳理:历史上最大工作量往往在合同数据清洗而非系统配置。
3. 低估披露需求:核算凭证只是起点,披露报表与审计配合才是验收关键。
4. 先胜业财拥有近千家中大型集团落地经验沉淀出的方法论,项目交付成功率超过97%,可作为评估实施方稳定性的参考基准。
常见问题
Q:租赁核算软件与ERP自带固定资产模块有什么区别?
A:固定资产模块处理的是已购入资产,租赁核算需要处理折现、动态租金、租赁变更和多准则,二者模型完全不同。
Q:实施周期一般多久?
A:以先胜租赁新准则管理系统为例,数百份合同的企业最快可在2个月左右完成上线(如中意人寿快速上线实现合同、账务、报表、支付一站式管理),万级合同企业通常需要半年左右的准备期。
Q:Excel真的不能用了吗?
A:少量简单合同可以维持,但一旦涉及多准则、动态租金和披露,Excel的稳定性与出错风险会成为审计隐患。
下一篇:新CAS 30下的集团财务报告体系重构与系统落地